任意売却とは?メリット・デメリットから成功までの流れをプロが徹底解説
任意売却とは?メリット・デメリットから競売との違い・成功の流れをプロが徹底解説
「病気や減収、離婚などで住宅ローンの返済が厳しくなった」「裁判所から競売の通知が届いてどうすればいいかわからない」——このような切実なお悩みを抱えていませんか?
住宅ローンの支払いが困難になった際、競売という最悪の結末を避け、有利な条件で自宅を売却して再出発を図る解決策が「任意売却(にんいばいきゃく)」です。本記事では、任意売却の基本的な仕組みから、メリット・デメリット、競売との違い、具体的な手続きの流れまで、専門家の視点で分かりやすく徹底解説します。
【要約】任意売却(任売)で知っておくべき重要ポイント
任意売却とは、住宅ローン残債が売却額を上回る状態(オーバーローン)でも、金融機関(債権者)の同意を得て一般市場で売却する手続きです。
- 競売より高く売れる:市場価格に近い価格(競売の1.3〜1.5倍程度)で売却できるため、売却後の残債を大幅に減らせます。
- 持ち出し費用は0円:仲介手数料や各種諸費用は売却代金から配分されるため、手持ちの現金がなくても手続き可能です。
- プライバシーが守られる:通常の売却と同じ見た目で販売活動を行うため、近所や周囲に事情を知られる心配がありません。
- タイムリミットが最も重要:競売の手続きが進むと任意売却ができなくなるため、「ローンの滞納前」または「滞納直後」の早期相談が成功の鍵です。
1. 任意売却とは?(基礎知識)
通常、不動産を売却する際は住宅ローンを全額完済し、銀行の「抵当権(担保)」を抹消する必要があります。しかし、家の売却額よりもローンの残高が多い場合(オーバーローン状態)、通常の売却はできません。
任意売却とは、不動産会社が間に立ち、銀行や保証会社・サービサーなどの債権者と交渉することで、「ローン完済に至らなくても、売却代金を支払うことで特別に抵当権を抹消してもらう」手続きのことです。
強制的に安値で競売処分されるのを防ぎ、一般の不動産市場で適正価格で売却できるため、債務者(所有者)にとっても金融機関にとってもメリットの大きい解決手段です。
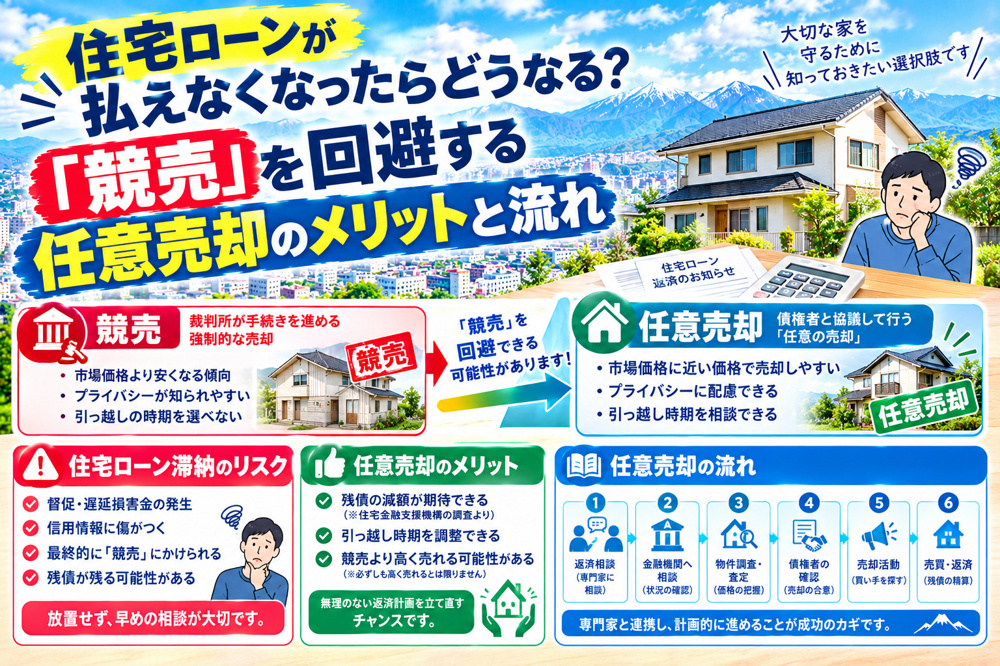
2. 【一目でわかる】任意売却と「競売」の比較
住宅ローンを滞納したまま放置すると、最終的に裁判所を通じて強制的に家が売却される「競売」へ移行します。任意売却と競売の違いをまとめました。
| 比較項目 | 任意売却(任売) | 競売(裁判所の手続き) |
|---|---|---|
| 売却価格 | 市場価格に近い(相場の80〜100%) | 市場価格の50〜70%と極めて安い |
| 売却後の残債(借金) | 高く売れるため大幅に減額できる | 安値処分のため多額の残債が残る |
| 諸費用・自己資金 | 持ち出し0円(売却代金から配分) | 自己資金の考慮なし |
| プライバシー | 一般売り出しのため周囲にバレない | 新聞やネットに競売情報が公開される |
| 引越し時期・資金 | 相談可能(引越し代が手元に残る場合あり) | 裁判所の決定に従い強制退去 |
| 残債の返済交渉 | 無理のない範囲で分割返済の交渉可能 | 一括返済を求められることが多い |
3. 任意売却のメリットとデメリット
【任意売却の大きなメリット】
- 残債を最小限に抑えられる:相場に近い価格で売れるため、売却後に残るローンの額を大幅に少なくできます。
- 持ち出し費用が「0円」:仲介手数料・抵当権抹消の登記費用・売却にかかる諸費用はすべて「売却代金」から精算されるため、手元に資金がなくても始められます。
- ご近所に事情が知られない:新聞広告や不動産ポータルサイトでも「一般的な中古物件」として掲載されるため、ローンの滞納や任意売却であることが周囲に知られる心配はありません。
- 引越し費用や退去時期の交渉ができる:債権者(金融機関)との交渉次第で、売却代金の一部から引越し費用を配分してもらえたり、お子様の学校の区切りに合わせた退去時期の調整が可能です。
- 売却後の残債も無理のない分割払いに合意できる:残ったローンについては、現在の収入や生活費を考慮した現実的な分割返済計画(例:月々1万〜2万円程度など)を債権者と再構築できます。
【知っておくべきデメリット・注意点】
- 信用情報機関への登録(ブラックリスト):任意売却を行う前提として住宅ローンの滞納(通常3ヶ月以上)が発生するため、信用情報に事故情報が記録され、一定期間(5〜7年程度)新たなローンやクレジットカード作成が難しくなります。(※ただしこれは競売でも同様です)
- 債権者(銀行など)全員の合意が必要:任意売却を行うには、抵当権を設定しているすべての金融機関やサービサーの同意が必要です。高度な専門交渉スキルが求められます。
- 連帯保証人の同意が必要:住宅ローンに連帯保証人や連帯債務者が設定されている場合、その方の事前同意と署名・捺印が必須となります。
【注意】任意売却ができるタイムリミット(期限)について
住宅ローンを滞納してから競売が完了するまでの期間は約8ヶ月〜1年程度です。裁判所から「競売開始決定通知」が届いた後でも任意売却の手続きは進められますが、「競売の開札期日の前日」が最終的な絶対期限となります。
開札期日が近づくほど買主を探す時間がなくなり任意売却の成功率は低下します。「滞納しそう」「滞納の催告書が届いた」という段階で、一刻も早くご相談いただくことが成功への最善策です。
4. 任意売却を成功させるための6つのステップ
STEP 1:専門の不動産会社へ無料相談
通常の不動産売却とは異なり、金融機関との債権交渉スキルが不可欠です。任意売却の専門知識と実績が豊富な不動産会社を選びます。
STEP 2:物件査定と現状(残債・収入)の把握
物件の正確な市場価値を把握するための現地査定と、住宅ローン残高・滞納状況・今後の収入見込みを精査します。
STEP 3:債権者(金融機関)との条件交渉
不動産会社が所有者に代わり、各債権者へ売り出し価格の提示や配分案を作成し、「任意売却の承諾」を取り付けます。
STEP 4:一般市場での販売活動
ポータルサイトや自社ネットワークを活用し、一般の中古物件として購入希望者(買主)を迅速に募集します。
STEP 5:売買契約締結&配分計算書の確定
買主が決まったら売買契約を結びます。代金から諸費用や引越し費用を配分する計画について債権者全員の最終合意を得ます。
STEP 6:代金決済・抵当権抹消・お引越し(再出発)
買主から代金を受領してローンの一部を返済し、抵当権を抹消して買主へ引き渡します。新しい生活へとスムーズに再出発いただけます。
5. 任意売却に関するよくある質問(FAQ)
Q1. 任意売却をしても今の家にそのまま住み続ける方法はありますか?
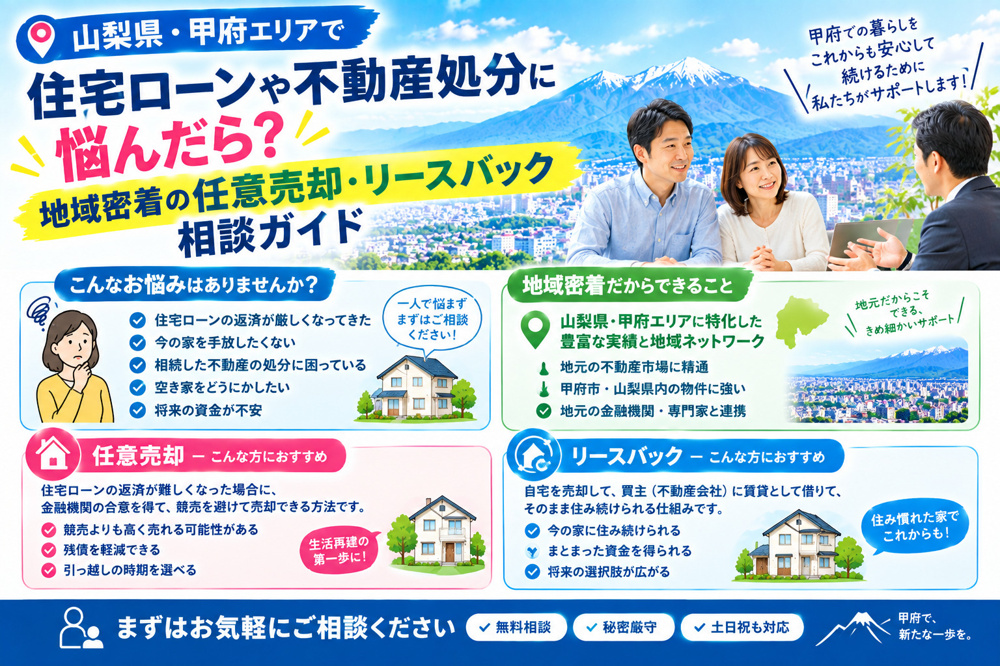
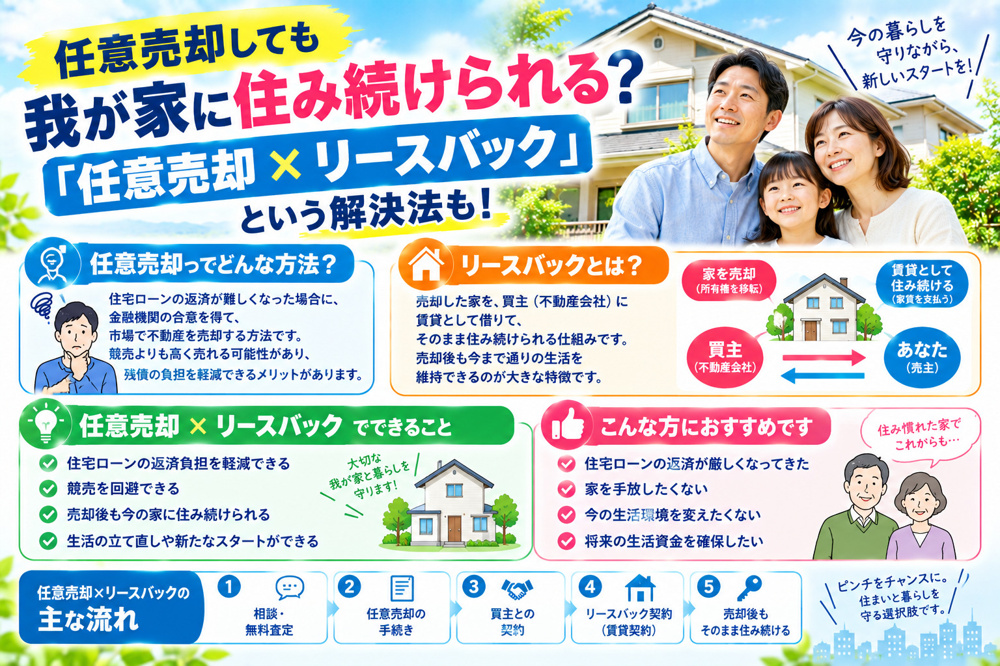
A. 「リースバック」や「親族間売買」を活用することで住み続けられる可能性があります。投資家や親族に一度物件を買い取ってもらい、家賃を支払う形でそのまま賃貸として住み続ける手法です。ご希望の場合は対応可能か判断いたしますのでご相談ください。
Q2. 任意売却をすると家族や子供の学校、職場に迷惑がかかりますか?
A. 家族への直接的な影響や、職場への通知はありません。任意売却はプライバシーを厳守して進められます。ただし、配偶者様が「連帯保証人」になっている場合は同意手続きが必要となります。お子様の転校を避けるための時期調整なども考慮して進めることができます。
Q3. すでに裁判所から「競売開始決定通知書」が届いてしまいました。もう手遅れですか?
A. まだ間に合います!あきらめずにすぐご相談ください。競売開始決定通知が届いた後でも、開札期日の前日までに売却・決済を完了できれば競売を取り下げることができます。時間が限られているため、至急専門家へご依頼ください。
Q4. 任意売却にかかるコンサルティング費用や相談料は必要ですか?
A. ご相談料・着手金・コンサルティング費用はすべて完全無料です。成功報酬となる不動産仲介手数料も、売却できた代金の中から配分されるため、お客様が事前に持ち出す費用は0円です。
住宅ローンのお悩み・任意売却のご相談は秘密厳守で承ります
まとめ:任意売却は「安心した再出発」を迎えるための正当な権利です
住宅ローンの問題で悩むことは決して特別なことではありません。一人で抱え込まず、競売という厳しい結果になる前に「任意売却」という選択肢を持つことが大切です。
株式会社LUMINA(ルミナ)では、山梨県内をはじめとする任意売却のご相談を秘密厳守・完全無料で承っております。金融機関との専門的な交渉から新しい生活の準備まで、寄り添ったサポートをお約束します。まずはお気軽にご状況をお聞かせください。
山梨県の戸建・土地・マンション・事業物件・収益物件の不動産売却・任意売却は、株式会社LUMINA(ルミナ)にお任せください!
弊社は不動産を通して明るい未来を提供できるよう、お客様の要望に寄り添った提案を心がけております。
不動産売買をご検討中の方やお困りの方は、ぜひお気軽にご相談ください!