【山梨・甲府市】築年数・構造(木造・RC)・戸数でどう変わる?収益物件の適正利回りと査定の仕組み
【山梨・甲府市】築年数・構造(木造・RC)・戸数でどう変わる?収益物件の適正利回りと査定の仕組み
「山梨県甲府市にあるアパートやマンションを売却したいが、構造や築年数によって査定価格や利回りにどれくらい差が出るのだろうか」「法定耐用年数が残っている物件と、耐用年数が切れてしまった築古物件では、買主(投資家)が求める利回りやローン条件はどう変わる?」とお悩みではありませんか?
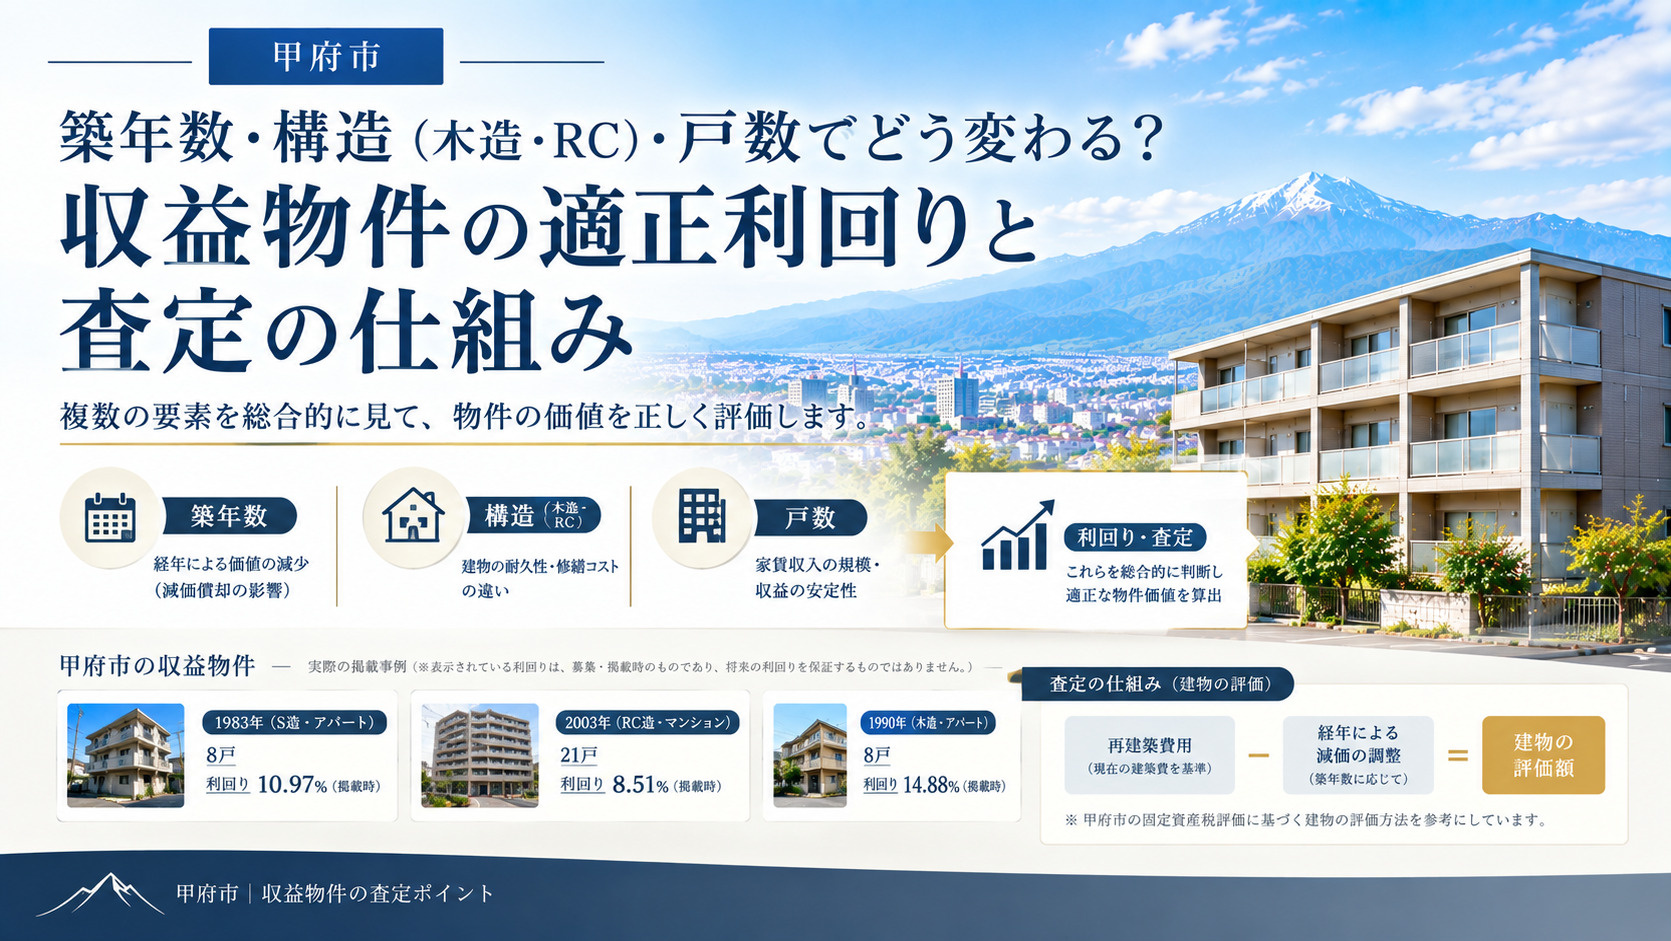
収益物件の売却査定において、単に「家賃収入 ÷ 売買価格」で算出される表面利回りだけを見るのは禁物です。物件の**「構造(木造・軽量鉄骨・重量鉄骨・RC造)」と「耐用年数(残存年数の有無)」**によって、山梨中央銀行などの金融機関が設定する融資可能期間(アパートローン条件)や買主の期待利回り(キャップレート)が劇的に変化します。本記事では、構造別の耐用年数「あり/なし」による相場利回り比較を軸に、適正査定の仕組みと高値売却のコツを徹底解説します。
【要約】山梨・甲府市での構造・耐用年数「あり/なし」と利回りの要点
耐用年数の残存状況に応じた利回り相場を把握し、査定・売却を有利に進めるポイントです。
- 耐用年数「あり」の場合:地銀等の長期アパートローンが引けるため、買主の毎月返済が軽く、比較的低い利回り(高値)でも売却しやすい。
- 耐用年数「なし(オーバー)」の場合:一般の地銀ローンが難しくなるため、毎月の返済負担をカバーする高い利回り(価格の調整)や公庫・ノンバンク・現金買主への打診が必要。
- 構造別の耐用年数基準:木造(22年)、軽量鉄骨(19年/27年)、重量鉄骨(34年)、RC造(47年)。耐用年数が長いRC造ほど高値査定を維持しやすい。
- 築古物件の売却戦略:耐用年数が切れていても、積算評価の活用や買取・任意売却などの出口戦略を想定した地元密着査定で安全に売却できます。
1. 構造・耐用年数「あり/なし」別に見る甲府市内の相場利回り比較表
物件構造ごとの法定耐用年数と、耐用年数が「残っている場合」と「切れている(オーバー)場合」の相場利回り・融資環境の違いです。
| 物件構造 | 法定耐用年数 | 【耐用年数あり】 利回り相場・買主ローン |
【耐用年数なし(築古)】 利回り相場・買主ローン |
売却査定・出口の傾向 |
|---|---|---|---|---|
| 木造(W造) | 22年 | 8.5% 〜 11.0% 前後 地銀等で残存年数に応じた融資(〜22年)が可能。 |
12.0% 〜 15.0% 以上 地銀ローン不可。公庫・ノンバンク・現金買主がメイン。 |
手頃な価格帯として個人投資家に人気。築古は高利回り設定や買取が鍵。 |
| 軽量鉄骨造(S造) | 19年 / 27年 (肉厚による) |
8.0% 〜 10.0% 前後 大手ハウスメーカー施工が多く安定した地銀評価。 |
11.0% 〜 14.0% 以上 築19年/27年超で融資引き締め。修繕履歴の提示が必須。 |
ハウスメーカーブランド(積水・大和等)があると築古でも評価が維持されやすい。 |
| 重量鉄骨造(S造) | 34年 | 7.5% 〜 9.5% 前後 34年の長枠があり地銀・信金で長期融資が組みやすい。 |
10.0% 〜 13.0% 以上 土地積算価格が高い場合はノンバンク等で長期融資可能。 |
耐用年数が長いため中規模アパートとして投資家からの評価が高い。 |
| 鉄筋コンクリート造(RC造) | 47年 | 6.5% 〜 8.5% 前後 最長47年。築20年超でも25年超の長期ローンが成立。 |
9.0% 〜 12.0% 以上 築47年超でも構造の堅牢性と土地評価で買主がつきやすい。 |
積算担保評価が最も高い。 |
2. 耐用年数「あり/なし」が収益物件の売却査定に与える影響
① 耐用年数「あり」の物件:買主のローンが通りやすく高値売却が狙える
山梨中央銀行などの地方銀行や信用金庫がアパートローンを融資する際、基本となるルールが「法定耐用年数 − 築年数 = 融資可能期間(残存耐用年数)」です。
例えば、**RC造(築20年・残存27年)**や**築浅の木造(築5年・残存17年)**のように十分な耐用年数が残っている物件は、買主が20年〜30年の長期ローンを低金利で組むことができます。毎月の返済負担が軽いため、買主は高値(低い表面利回り)でも購入しやすく、売主様にとっては非常に有利な条件で査定・売却できます。
② 耐用年数「なし(オーバー)」の物件:利回り調整と融資ルートの選定が必須
一方、**木造(築23年以上)**や**軽量鉄骨(築20年以上)**など法定耐用年数が切れた築古物件は、地銀のアパートローン審査で「建物価値がほぼゼロ」とみなされ、融資期間が数年〜最長でも10年程度に制限されます。
融資期間が短くなると買主の毎月の返済負担が重くなるため、毎月のキャッシュフローを回せるよう**高い利回り(12%〜15%以上)に価格を調整する**必要があります。また、地銀ではなく「日本政策金融公庫(公庫)」や「不動産担保ローン(三井住友トラストL&F等のノンバンク)」、あるいは「全額現金で購入する投資家」へターゲットを絞り込んでアプローチすることが成功の鍵です。
③ 「戸数・スケール」による空室リスク分散と買主層の違い
同じ全体の家賃収入であっても、「全4戸のアパート(1戸空くと空室率25%)」と「全12戸のアパート(1戸空いても空室率約8%)」ではリスク構造が異なります。
戸数が多い一棟物件は収入のボラティリティ(変動)が小さいため機関投資家や専業投資家に好ましく評価され、少戸数物件は手頃な価格帯としてサラリーマン投資家や初心者に高い需要があります。
※耐用年数切れ・空室増でローン返済が苦しい場合(任意売却のご案内)
耐用年数が切れ、買主の融資がつきにくいうえに空室が増え、毎月のアパートローン返済が持ち出し(赤字)になっている場合は、手遅れになる前に金融機関と交渉を行う「任意売却(にんいばいきゃく)」も重要な解決策です。
3. 物件構造・築年数を考慮した売却査定の流れ(4ステップ)
STEP 1:物件概要・確認済証・レントロールの準備
公図・建物図面、建築確認済証(構造・延床面積の確認)、レントロール(家賃表)、過去の外壁塗装・修繕履歴をご用意の上、査定をお申し込みください。
STEP 2:現地点検と残存耐用年数・積算価格の算出
現地で建物の状態や駐車台数を点検。甲府市内の路線価による土地積算価格と、構造ごとの残存耐用年数から買主の融資可能額を試算します。
STEP 3:買主ターゲットの設定と最適な売り出し価格のご提案
「地銀長期融資が狙える投資家」「公庫・ノンバンク利用の個人」「即金買取の事業者」など、構造に応じたターゲットに刺さる売却プランをご提示します。
STEP 4:媒介契約締結・融資フォローと引き渡し完了
売却活動をスタート。買主の融資審査(本審査)を専門知識で強力にバックアップし、安全に取引を完了させます。
4. よくある質問(FAQ)
Q1. 法定耐用年数(木造22年など)を超えた築古アパートは売れませんか?
A. いいえ、十分売却可能です。地銀の融資審査は厳しくなりますが、日本政策金融公庫やノンバンクを利用する買主、あるいは現金購入の投資家・不動産買取会社へアプローチすることで適正価格での成約が期待できます。
Q2. 過去に行った外壁塗装や屋根防水工事は査定にプラスになりますか?
A. 大きなプラス評価となります。購入後の大規模修繕費用が発生しないため買主の資金計画が立ちやすく、強気の利回り(高値)で売り出すことができます。
Q3. RC造や重量鉄骨造の物件は、木造より高く売れやすいですか?
A. 買主に長期ローンが出やすいため高値で売れやすい傾向にあります。耐用年数が長いため金融機関の積算評価が高く、低い表面利回り(高価格設定)でも取引が成立しやすいのが特徴です。
Q4. 2世帯〜4戸などの少戸数アパートの査定での強みは何ですか?
A. 取引総額が低く抑えられるため、買主層が非常に広い点です。1棟目を狙う会社員投資家や個人投資家からの反響が得られやすいメリットがあります。
Q5. アパートの構造や建築年が正確に分からない場合も相談できますか?
A. はい、大丈夫です。固定資産税の納税通知書や登記事項証明書、現場調査から確認させていただきますのでお気軽にご相談ください。
【無料・秘密厳守】山梨・甲府市内の収益物件査定・ご相談はこちら
一括査定のような激しい電話営業の心配はありません。地元の実成約データに基づいた正確な査定額をお伝えします。
まとめ:山梨・甲府市での収益物件売却・査定はLUMINAへ
収益物件の査定額は、表面利回りだけでなく構造・耐用年数「あり/なし」による買主の融資可能性やターゲット選定を正しく見極めることで大きく変わります。
株式会社LUMINA(ルミナ)では、山梨県全域および甲府市にて、一棟アパート・マンション・店舗ビル・戸建て貸家の査定・売却を完全無料・秘密厳守で承っております。「所有アパートの適正な売り値を把握したい」というオーナー様も、ぜひお気軽にお問い合わせください!
山梨県の戸建・土地・マンション・事業物件・収益物件の不動産売却・任意売却は、株式会社LUMINA(ルミナ)にお任せください!
弊社は不動産を通して明るい未来を提供できるよう、お客様の要望に寄り添った提案を心がけております。
不動産売買をご検討中の方やお困りの方は、ぜひお気軽にご相談ください!