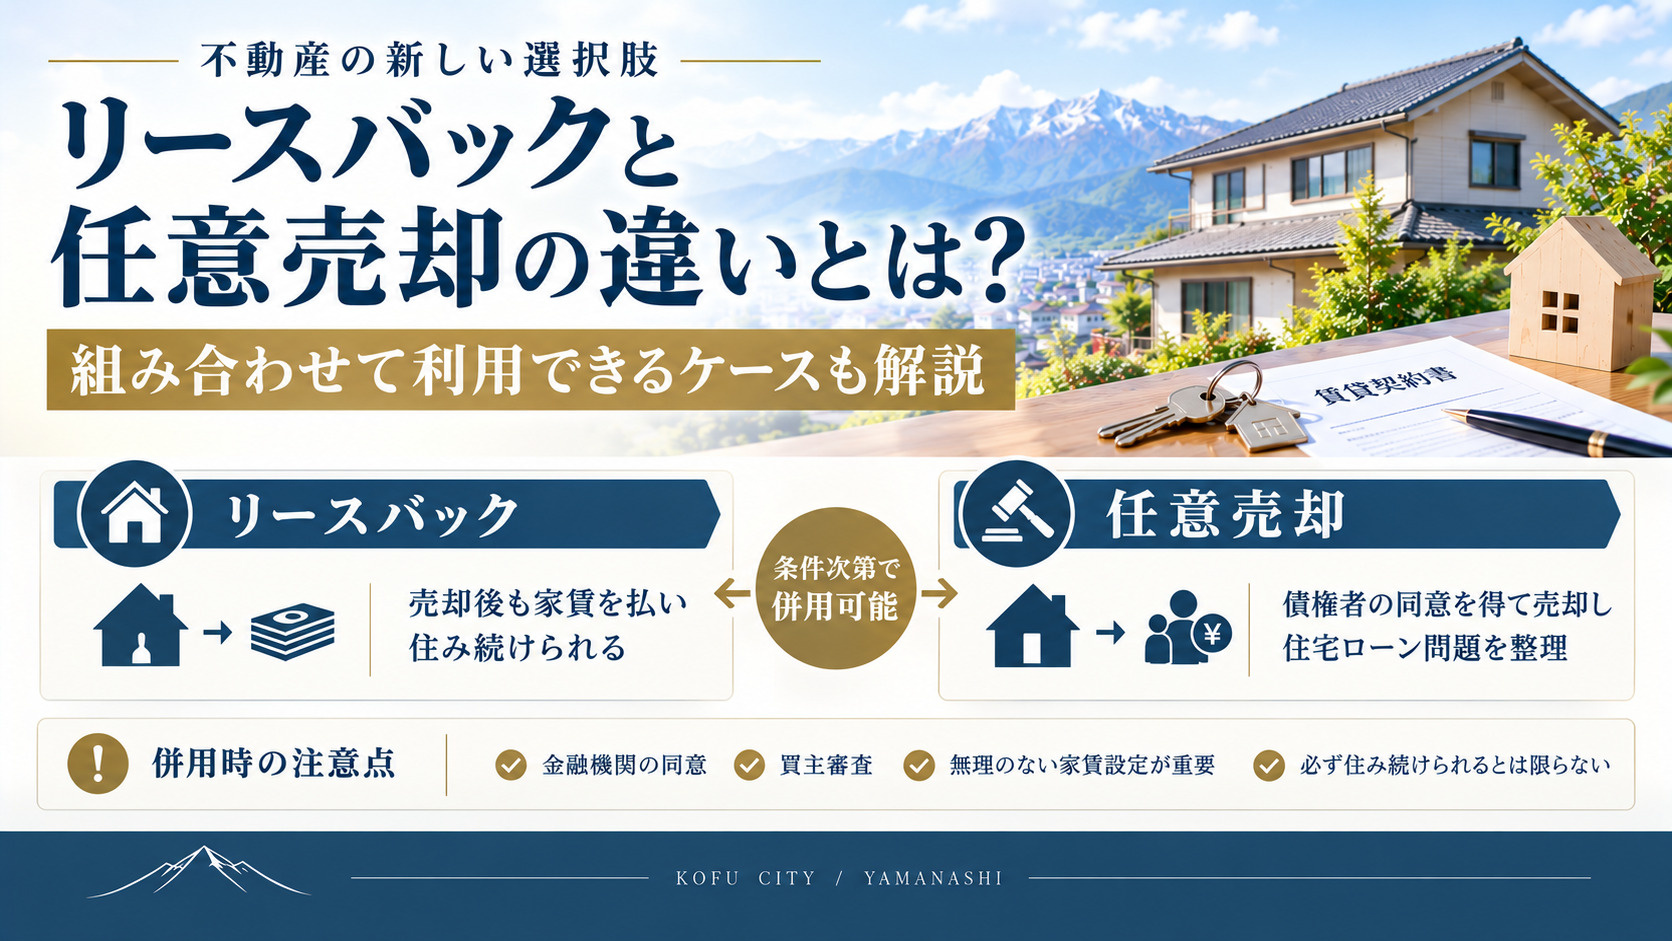
リースバックと任意売却の違いとは?組み合わせて利用できるケースも解説
【山梨・甲府市】リースバックと任意売却の違いとは?組み合わせて利用できるケースも解説
「住宅ローンや事業資金の返済が苦しいが、引っ越しをせず住み慣れた自宅に住み続けたい」「任意売却とリースバックはどちらを選ぶべきなのか違いがよくわからない」「オーバーローンの状態でもリースバックを使ってそのまま暮らせるのだろうか?」とお悩みではありませんか?
住宅ローンや不動産担保ローンの返済難に直面した際、代表的な解決手段として挙がるのが「任意売却」と「リースバック」です。この2つは対立する仕組みではなく、実は「任意売却とリースバックを組み合わせて利用(併用)する」ことで、ローン残高が自宅の売却可能額を上回るオーバーローンの状態であっても、競売を回避して今の家に住み続けられる強力な解決策となります。本記事では、リースバックと任意売却の基本的な違いから、併用できる具体的なケース・条件、そして成功させるための注意点を徹底解説します。
【要約】リースバックと任意売却の違い・併用のポイント
自宅の売却と生活の再建を両立させるための最重要ポイントです。
- 根本的な違い:任意売却は「ローン滞納・オーバーローン時に債権者の合意を得て売却する手続き」、リースバックは「売却後に買主と賃貸契約を結び、家賃を払って住み続ける仕組み」です。
- 組み合わせ(併用)の目的:住宅ローンを滞納しているオーバーローン状態の家でも、金融機関(債権者)の承諾を得てリースバックを行うことで、引っ越しを回避できます。
- 併用成功の鍵:リースバックの買取り査定額が「金融機関が納得する任意売却応諾価格」に達していること、および「売却後の家賃」を継続して支払える収支計画があることが必須です。
- 早めの相談が不可欠:競売の手続きが進むと投資家の買取りが難しくなるため、ローン滞納前〜初期段階で地元密着の専門業者(株式会社LUMINA等)へ相談することが重要です。
【無料・秘密厳守】甲府市内の不動産査定・任意売却・リースバックのご相談はこちら
一括査定のような激しい電話営業の心配はありません。地元の実成約データに基づいた正確な査定額をお伝えします。
1. リースバックと任意売却の徹底比較
それぞれの定義、目的、売却後の住まい、債権者の関与などの違いをご確認ください。
| 比較項目 | リースバック(単体) | 任意売却(単体) |
|---|---|---|
| 主な目的・理由 | 「自宅を売って資金調達したいが、今の家にそのまま住み続けたい」 | 「住宅ローンが払えずオーバーローンだが、競売を避けて売却したい」 |
| ローンの返済状態 | 滞納なし(アンダーローン、または売却代金でローン完済できる状態が基本)。 | 滞納中、または滞納確実(売却代金でローンを全額完済できない状態)。 |
| 売却後の住居 | 同じ自宅にそのまま居住可能(賃貸借契約を結び家賃を支払う)。 | 買主へ引き渡すため退去(引っ越し)が必要。 |
| 売却価格の目安 | 市場相場の7割〜8割程度(買取り価格)。 | 市場相場に近い価格(債権者が認める応諾価格)。 |
| 金融機関(債権者)の交渉 | 全額完済できれば不要。 | 必須(抵当権解除と残債の分割協議が必要)。 |
2. 「任意売却 × リースバック」を組み合わせて利用できるケースとは?
① 本来、通常のリースバックは「オーバーローン」では利用できない
一般的なリースバックは、不動産会社や投資家に自宅を買い取ってもらい、その売却代金で住宅ローンを完済することが前提となっています。
そのため、「住宅ローンの残高(例:2,500万円)」が「リースバックの買取査定額(例:1,800万円)」を上回るオーバーローンの状態では、売却代金だけではローンを全額返済できず、銀行の抵当権(担保)を抹消できないため、通常のリースバックは断られてしまいます。
② 併用ルート:「任意売却」の手続きの中に「リースバック」を組み込む
この限界を破るのが、任意売却とリースバックの併用(組み合わ利用)です。
住宅ローンを滞納している、または返済が困難な状況において、専門業者が金融機関(債権者)と交渉を行い、「売却代金でローンを全額返済できないが、残債は分割返済していく条件で抵当権を抹消してもらう(任意売却の合意)」を取り付けます。その買い手(売却先)として、リースバックに対応してくれる投資家や買取業者を選定することで、「ローン滞納・オーバーローン」であっても自宅に住み続けることが可能となります。
③ 併用が成功する「3つの必須条件」
- 条件1:金融機関(債権者)が提示する任意売却価格をクリアできること
銀行側が「この価格なら残債が残っても売却を認める」という基準価格(応諾価格)を設定します。リースバック買取業者の提示額がその金額に届いている必要があります。 - 条件2:売却後の「家賃(賃料)」を継続して支払える収入があること
リースバック後の家賃は、買取り価格の8%〜10%程度(年額)を基準に設定されます。住宅ローンの返済額よりも負担が軽くなり、毎月の家賃を遅滞なく支払える安定した収入(給与・年金等)が必要です。 - 条件3:競売の開札前までに手続きを完了させる時間的ゆとりがあること
裁判所の競売手続きが進み、「開札期日」が迫っている場合は投資家側の買取り審査や金融機関の調整が間に合わなくなります。できるだけ早い段階での着手が絶対条件となります。
※将来的な「買戻し(買い戻し)」も視野に入れられる
リースバックを併用した場合、契約時に「将来、資金に余裕ができたら自宅を買い戻す権利(買戻し特約)」を設定できるケースがあります。お子様が成長してローンを組めるようになった段階で、自宅の名義を再び家族の元へ戻すという選択肢も可能になります。
3. 任意売却とリースバックを併用するメリット・注意点
【メリット】生活環境を変えずにローンの重圧から解放される
- 引っ越し費用や仮住まい費用がかからない:そのまま住み続けられるため、引っ越し代金や新居の敷金・礼金などのまとまった出費が発生しません。
- 近所や子供の学校にバレない:見た目の生活スタイルは一切変わらないため、近所の方や子供の学校関係者にローンの返済難を知られる心配がありません。
- 残った住宅ローンは無理のない分割返済に切り替わる:任意売却により残ったローン残高は、債権者との協議の上で月々1万円〜2万円程度の無理のない範囲での分割返済に再設定されます。
【注意点・デメリット】事前によく確認すべきリスク
- 売却価格が相場より低くなる傾向がある:リースバックは投資家の買い取りとなるため、一般的な仲介市場で売却する価格よりも1割〜2割ほど低くなることがあります。
- 毎月の家賃負担が発生する:ローン返済はなくなりますが、毎月固定の家賃(賃料)が発生します。家賃と残債の分割返済額の合計が、毎月の生活費を圧迫しないか事前のシミュレーションが不可欠です。
- 賃貸借契約の形式(普通借家 vs 定期借家):契約が「定期借家契約」の場合、期間満了時に再契約が拒否されるリスクがあります。長く住み続けたい場合は「普通借家契約」または「再契約保証」の付いた条件で契約することが極めて重要です。
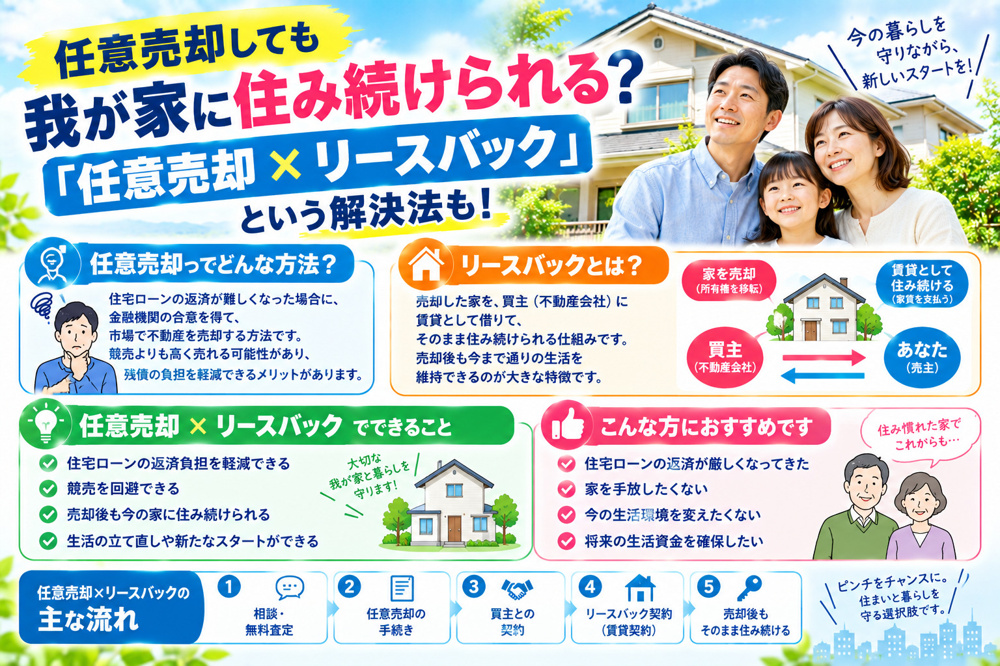
4. 任意売却×リースバック成功までの4ステップ
STEP 1:無料相談・収支とローン残高の徹底確認
現在のローン残高、滞納状況、収入を確認し、任意売却とリースバックが併用可能かどうかの初期診断を行います。
STEP 2:現地査定・リースバック買取額と家賃の提示
甲府市内の実成約相場に基づき、リースバック買取業者の査定額および売却後の毎月の想定家賃を試算・提示します。
STEP 3:金融機関(債権者)との交渉・売買同意の取得
専門スタッフが銀行等の金融機関と交渉し、提示された金額での抵当権抹消(任意売却)の合意を取り付けます。
STEP 4:売買契約&賃貸借契約の同時締結・新生活スタート
売買契約と同時に賃貸借契約を締結。売却代金でローンを精算し、そのまま自宅で家賃を支払いながら安心の再スタートを切ります。
5. よくある質問(FAQ)
Q1. 住宅ローンをすでに何ヶ月か滞納していますが、リースバックは利用できますか?
A. 任意売却と組み合わせることで利用可能です。滞納がある場合でも、債権者(金融機関)との交渉を通じて任意売却の枠組みの中でリースバック買取業者へ売却することで、自宅に住み続けることができます。
Q2. 任意売却でリースバックをした場合、売却後の家賃はどのように決まりますか?
A. 一般的に「売却価格 × 8%〜10% ÷ 12ヶ月」で算出されます。売却価格が低ければ毎月の家賃も安くなりますが、金融機関が求める任意売却の売却基準額との兼ね合いを見極めることが重要です。
Q3. 任意売却とリースバックを併用する場合、初期費用や手持ちの現金は必要ですか?
A. 原則として手元からの自己資金の持ち出しは不要です。任意売却にかかる仲介手数料や登記費用などは売却代金の中から清算されます。ただし、売却後に賃貸として住む際の敷金・保証料などが売却代金から相殺されるか事前確認が必要です。
Q4. 競売の通知(競売開始決定通知)が届いた後でもリースバックの併用は可能ですか?
A. 開札期日までの時間が残っていれば可能ですが、非常に急ぐ必要があります。裁判所の競売手続きが進むほど選択肢が狭まりますので、通知が届いたらすぐに専門業者へご相談ください。
Q5. 甲府市や山梨県内の戸建て・マンションでもリースバック併用に対応してもらえますか?
A. はい、甲府市をはじめ山梨県全域の物件に対応しております。地元の不動産ネットワークや投資家とのパイプを持つ弊社が、最適な売却・賃貸プランをご提案いたします。
【無料・秘密厳守】山梨・甲府市内の住宅ローン・任意売却・リースバックのご相談はこちら
そのまま住み続けたいご希望も秘密厳守で親身にサポート。地元の実成約データに基づいた正確な査定額をご提示します。
まとめ:任意売却とリースバックの併用ご相談はLUMINAにお任せください
「ローンが返せないけれど引越しは避けたい」というお悩みも、任意売却とリースバックを正しく組み合わせることで十分に解決可能です。金融機関との協議や買い手投資家との条件調整には、専門的な実務経験と地元の不動産知識が欠かせません。
株式会社LUMINA(ルミナ)では、山梨県全域および甲府市にて、任意売却・リースバック・住宅ローン返済のご相談を完全無料・秘密厳守で承っております。「今の家賃設定で住み続けられるか試算してほしい」「競売を回避したい」という方も、ぜひ一度お気軽にご相談ください!
山梨県の戸建・土地・マンション・事業物件・収益物件の不動産売却・任意売却は、株式会社LUMINA(ルミナ)にお任せください!
弊社は不動産を通して明るい未来を提供できるよう、お客様の要望に寄り添った提案を心がけております。
不動産売買をご検討中の方やお困りの方は、ぜひお気軽にご相談ください!