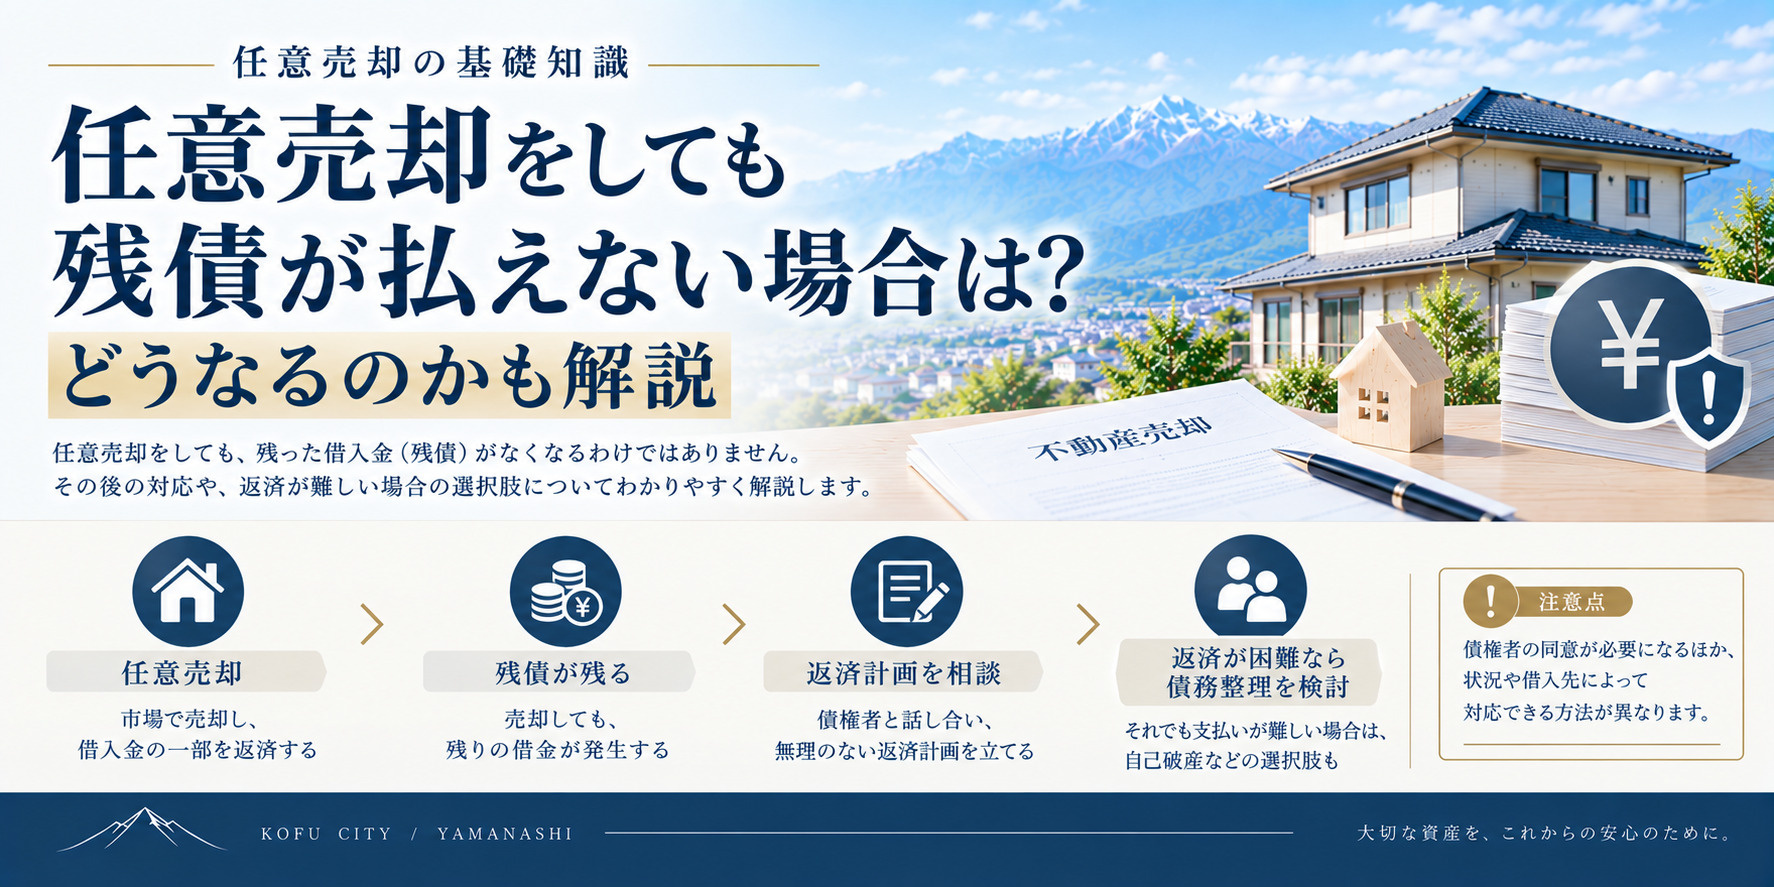
任意売却をしても残債が払えない場合は?どうなるのかも解説
【山梨・甲府市】任意売却をしても残債が払えない場合は?売却後のローンのゆくえと解決策
「自宅やアパートを任意売却したとしても、ローンの残高が多くて借金を全額返済しきれない」「任意売却の後に残ったローン(残債)は、どのように支払うことになるのだろうか?一括請求や差し押さえをされてしまうのではないか」とお悩みではありませんか?
住宅ローンやアパートローンの売却額が残高を下回る「オーバーローン」の物件を任意売却した場合、売却代金で清算しきれなかった借金は**「任意売却後の無担保残債(残代金)」として残ります。結論から申し上げますと、任意売却をしたからといって残ったローンが一括で請求されたり、直ちに給与や財産が差し押さえられる心配はありません。債権者(金融機関や債権回収会社)との協議により、生活に支障のない範囲での分割返済(月1万円〜2万円程度など)へ切り替える交渉が可能です。また、どうしても返済が不可能な場合は「自己破産」や「個人再生」といった法的整理で借金をリセットする道も残されています。本記事では、任意売却後の残債のゆくえや支払えない場合の具体的な解決策について詳しく解説します。
【要約】任意売却後の残債処理と解決策のポイント
売却後の残債に対する不安を解消し、再スタートを切るための最重要ポイントです。
- 任意売却後の残債の扱い:売却代金で完済できなかった残債は消滅しませんが、「無担保債権」となり毎月の返済額を大幅に減額・再構築できます。
- 無理のない分割返済:金融機関やサービサー(債権回収会社)との協議により、収入に応じた「無理のない月々返済(1万円〜2万円程度)」で合意を目指せます。
- サービサーへの債権譲渡:債権がサービサーへ移行すると、元金の更なる減額(ハンコ代清算や和解金交渉)の話し合いがしやすくなるメリットもあります。
- 払えない場合の最終手段:どうしても生活が困窮し返済が不可能な場合は、弁護士・司法書士と連携して「自己破産」や「個人再生」で根本的に解決できます。
【無料・秘密厳守】甲府市内の不動産査定・任意売却のご相談はこちら
一括査定のような激しい電話営業の心配はありません。地元の実成約データに基づいた正確な査定額をお伝えします。
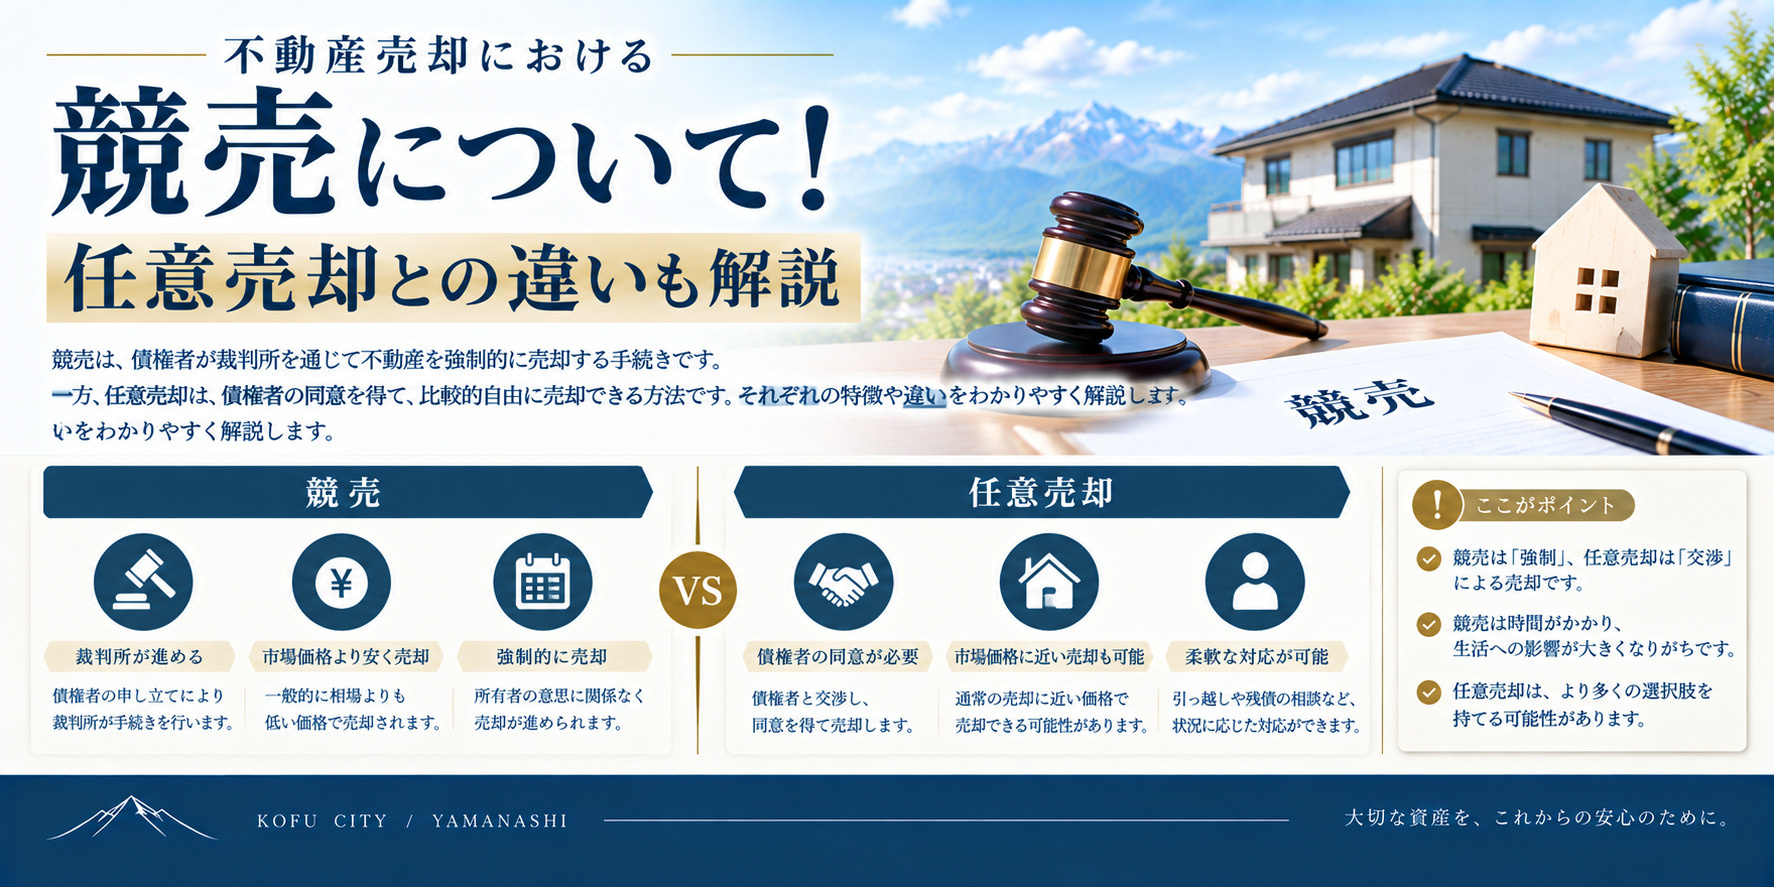
1. 売却後に残ったローン(残債)の取り扱い比較:任意売却 vs 競売
同じように不動産を手放した後の残債であっても、任意売却と競売では返済条件の話し合いやすさに決定的な差が生じます。
| 比較項目 | 任意売却を行った場合 | 競売(強制売却)になった場合 |
|---|---|---|
| 残債の規模(金額) | 大幅に減少。適正な市場価格で売却できるため、残債の総額を最小限に抑えられる。 | 多額の残債が残る。 市場価格の5〜7割で叩売されるため、巨額の借金が残る。 |
| 債権者との返済交渉 | 柔軟に応じてもらえる。 生活状況に合わせた分割返済(月5,000円〜2万円等)を合意。 |
原則一括請求。 誠実な交渉が行われていないため、柔軟な協議が難しい。 |
| 給与・口座の差し押さえ | 分割返済の合意を守っていれば、差し押さえを受けることはありません。 | 一括返済に応じない場合、給与や銀行口座が強制差し押さえされる。 |
| 生活再建のしやすさ | 極めて高い。 無理のない返済計画で安心した生活を取り戻せる。 |
低い。 多額の残債に追われ、自己破産を選択せざるを得ない。 |
2. 任意売却後に残債が払えない時の「4つの現実的解決ルート」
解決ルート①:金融機関・債権者との交渉による「生活に無理のない分割返済」
任意売却が完了すると、建物や土地に設定されていた「抵当権」が抹消され、残ったローンは担保のない「無担保債権(一般の借金)」に変わります。
債権者(保証会社や金融機関)は、無理な返済を迫っても破産されて1円も回収できなくなるリスクを理解しています。そのため、生活状況(収入や支出、家賃など)を提示した「生活状況表」を提出することで、月々5,000円〜20,000円程度など、毎月問題なく支払える額での分割返済合意を提案することができます。
解決ルート②:サービサー(債権回収会社)への移行と和解交渉(減額提案)
任意売却後、債権が元の銀行から「サービサー(法務大臣の許可を受けた債権回収会社)」へ売却・譲渡されるのが一般的です。
サービサーは元の債権を割引価格(格安のバルク価格等)で買い取っているケースが多いため、保証会社よりも柔軟な交渉に応じます。例えば、一定期間誠実に分割返済を続けた後、「まとまった一時金(数十万〜数千万円規模の過払い金や親族からの支援金)を支払うことで、残りの何千万円もの残債を全額免除・和解とする(ハンコ代清算)」といった最終和解交渉を行うことも可能です。
解決ルート③:「自己破産」による法的整理で残債を全額免責(免除)にする
収入が著しく低く、月々1万円の分割返済すら到底不可能な場合や、他にも消費者金融・カードローンなどの多額の負債を抱えている場合は、弁護士や司法書士を通じて「自己破産」手続きを行います。
任意売却で既に不動産を手放しているため、自己破産の手続きがスムーズに進みやすく、裁判所から免責許可を得ることで**任意売却後に残ったすべての借金返済義務をゼロにする**ことができます。
解決ルート④:「個人再生」を活用して残債を大幅圧縮(5分の1等)して分割返済する
警備員・生命保険外交員・建築業など、資格制限や職種上の理由で自己破産を避けたい方や、一定の収入があって借金をゼロにする必要はない方に適しているのが「個人再生(小規模個人再生)」です。
裁判所を通じて残債を概ね5分の1〜10分の1(上限100万円等)へ大幅に圧縮し、それを3年〜5年かけて計画的に返済することで、残りの残債を免除してもらうことが可能です。
※任意売却と自己破産の「順番」が非常に重要です
先に自己破産をしてしまうと破産管財人が選任され、売却に莫大な時間と費用がかかってしまうことがあります。**「先に任意売却を行って不動産を適正価格で処分し、残った残債のみを分割返済するか、自己破産で整理する」**という順番で進めるのが、最も費用を抑え手残りを残せるスマートな手順です。
3. 任意売却後の残債に関するよくある勘違い・誤解
誤解①:「任意売却をすれば、残ったローンは帳消し(ゼロ)になる」
任意売却は「抵当権を外して市場価格で売却する手続き」であり、債務そのものを免除する手続きではありません。任意売却後も残債の返済義務は法律上残ります。しかし、競売に比べて残額が格段に減るため、その後の処理(分割返済や自己破産)が非常に楽になります。
誤解②:「残債が払えないと、新しく借りた賃貸アパートから追い出される」
任意売却後の残債を滞納したり自己破産を行ったとしても、現在住んでいる賃貸アパートの家賃を毎月しっかり支払っていれば、賃貸契約を強制解約されたり追い出されることは絶対にありません。安心してください。
誤解③:「給与が差し押さえられて家族や職場に迷惑がかかる」
給与の差し押さえは、債権者(サービサー等)が裁判所へ訴訟を起こし、判決を得た後に行われる最終手段です。任意売却時に専門業者を通じて返済計画を話し合い、合意に基づいて毎月誠実に支払っている限り、給与差し押さえなどの強硬手段を取られる心配はありません。
4. 任意売却から残債処理までの全体の流れ(4ステップ)
STEP 1:専門業者(LUMINA等)へ任意売却・残債シミュレーションの相談
不動産の査定価格とローン残高を比較し、売却後に「残債がいくら手元に残るか」を正確に予測します。
STEP 2:任意売却の実行・代金決済と抵当権抹消
適正価格で販売活動を行い、売却代金をローン返済に充当。金融機関の合意を得て物件の抵当権を抹消します。
STEP 3:債権者・サービサーとの残債分割返済協議
現在の生活費・収入を基に、専門スタッフが間に立って「月々無理のない返済額(1万円等)」の合意書を作成します。
STEP 4:安心した生活再建(または弁護士連携による法的整理)
合意に基づき再スタート。返済が著しく困難な場合は連携する弁護士・司法書士とともに破産・再生手続きを進めます。
5. よくある質問(FAQ)
Q1. 任意売却後の残債には利息や遅延損害金がつき続けますか?
A. 分割返済の協議が成立した後は、利息をストップ(無利息)にしてもらえるケースが大半です。残金に対して高額な金利が加算され続けると返済が終わらないため、債権者との和解交渉で利息・遅延損害金のカットを合意するのが一般的です。
Q2. 残債の分割返済を途中で支払えなくなってしまったらどうなりますか?
A. 再度の交渉を行うか、弁護士を通じて自己破産などの法的整理へ移行します。病気や収入減少で支払えなくなった場合は、放置せず直ちに債権者や専門業者へ連絡してください。放置すると一括請求や差し押さえへ発展するため、早めの法的対応が安全です。
Q3. 任意売却後の残債処理を弁護士に依頼する場合、費用はどのくらいかかりますか?
A. 自己破産の場合、概ね30万〜50万円程度の着手金・報酬金が必要です。ただし、法テラス(日本司法支援センター)の民事法律扶助制度を利用することで、弁護士費用の立替えや月々5,000円程度の分割払いが可能ですので、まとまった手持ち現金がなくても手続きできます。
Q4. 年金暮らしで収入が少ないのですが、残債の返済はどう対応すれば良いですか?
A. 年金受給額の中から月3,000円〜5,000円程度の返済で応じてもらえるケースが多いです。なお、法律上「年金受給権」自体は差し押さえが禁止されているため、生活が著しく脅かされることはありません。
Q5. 甲府市内で任意売却と残債交渉の両方をまとめてサポートしてもらえますか?
A. はい、弊社(株式会社LUMINA)にてワンストップでサポートいたします。不動産の高価売却・任意売却手続きはもちろんのこと、金融機関・サービサーとの協議や、必要に応じた提携弁護士・司法書士のご紹介まで一貫して親身に対応いたします。
【無料・秘密厳守】山梨・甲府市内の住宅ローン・任意売却・残債のご相談はこちら
売却後の残債や返済プランのご不安も秘密厳守で親身にサポート。地元の実成約データに基づいた正確な査定額をご提示します。
まとめ:任意売却後の残債や生活再建のご相談はLUMINAにお任せください
「任意売却をしてもローンが残ってしまう」という心配から手続きを一歩踏み出せずに競売を迎えてしまうのが、最も危険で大きな損失を生むパターンです。早期に任意売却を行い残債を最小限に抑えることで、その後の返済協議や再スタートが驚くほどスムーズになります。
株式会社LUMINA(ルミナ)では、山梨県全域および甲府市にて、任意売却の手続きはもちろんのこと、売却後の残債交渉や生活再建のアドバイス、弁護士・司法書士との連携まで完全無料・秘密厳守で承っております。「今の状況でいくら残債が残るか試算したい」「残債の返済交渉について詳しく聞きたい」という方も、ぜひお気軽にご相談ください!
山梨県の戸建・土地・マンション・事業物件・収益物件の不動産売却・任意売却は、株式会社LUMINA(ルミナ)にお任せください!
弊社は不動産を通して明るい未来を提供できるよう、お客様の要望に寄り添った提案を心がけております。
不動産売買をご検討中の方やお困りの方は、ぜひお気軽にご相談ください!