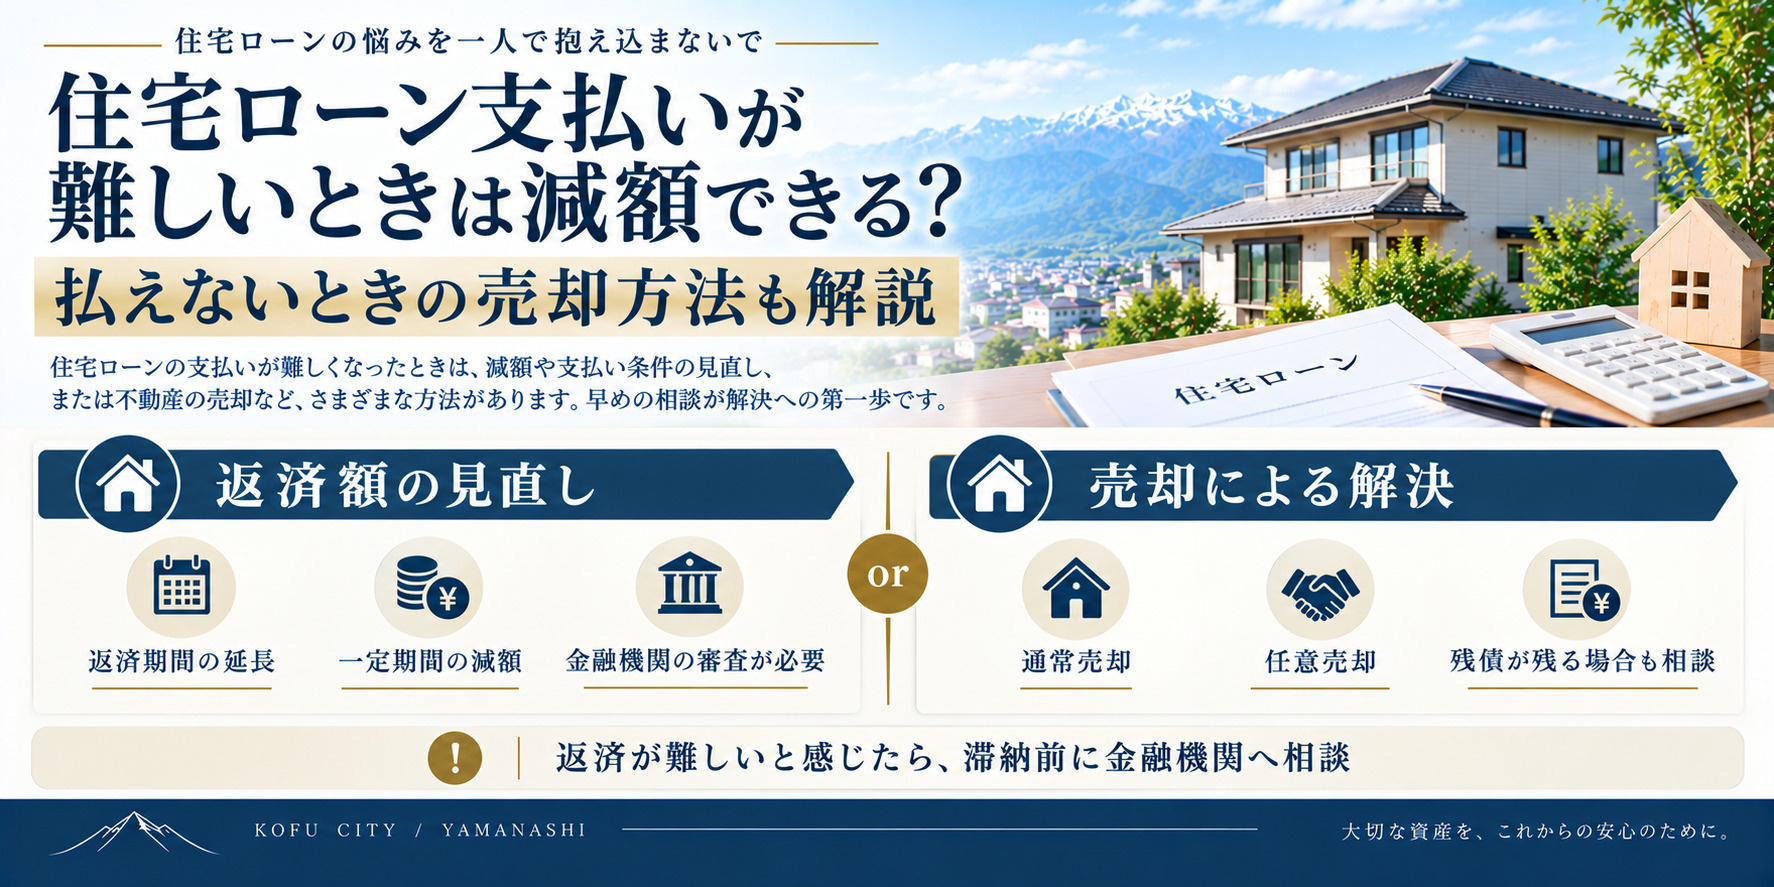
住宅ローン支払いが難しいときは減額できる?払えないときの売却方法も解説
【山梨・甲府市】住宅ローン支払いが難しいときは減額できる?払えないときの売却方法も解説
「急な収入減や病気、物価高や金利上昇で毎月の住宅ローン返済が厳しくなってきた」「金融機関に相談して毎月の返済額を減額(減額交渉)することは可能なのだろうか?」「もしローンがどうしても払えなくなったら、家を手放す・売却するにはどんな選択肢があるのか」とお悩みではありませんか?
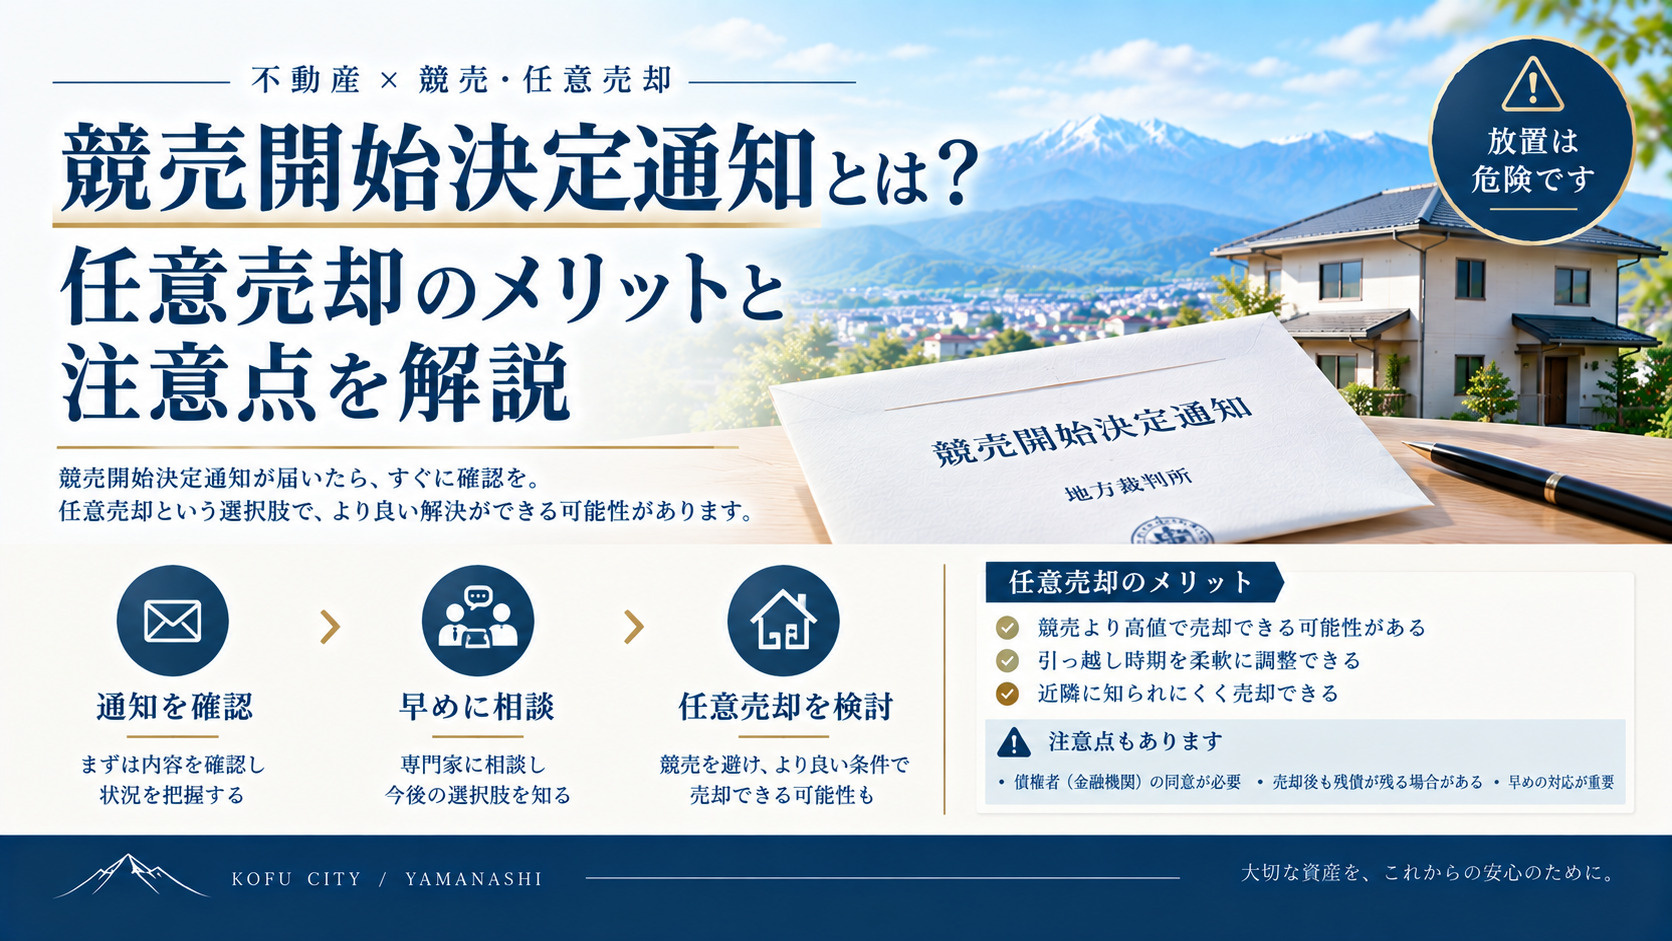
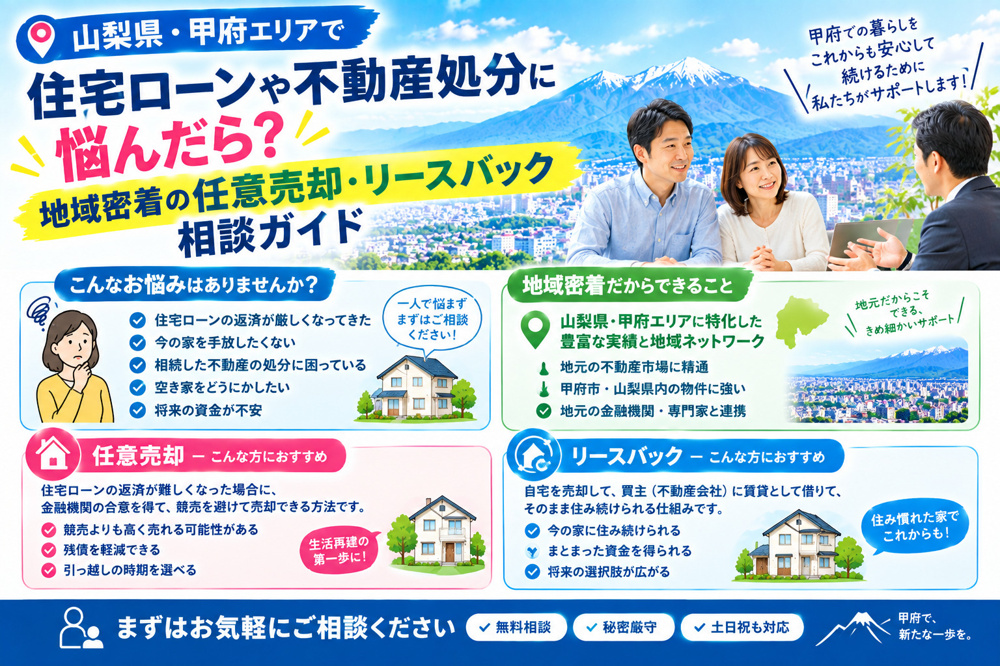
住宅ローンの返済が厳しくなった際、放置してしまうのが最も危険です。初期段階であれば金融機関への相談による「リスケジュール(条件変更・返済額減額)」で一時的な難局を乗り切れる可能性があります。また、減額でも解決が難しい場合でも、競売を回避して高値で売却する「通常売却」や「任意売却(にんいばいきゃく)」、さらには住み続けられる「リースバック」など、状況に応じた多様な解決策が存在します。本記事では、住宅ローン返済額を減額する具体的な仕組みと注意点、そして返済不能に陥った際の適切な売却・再生ルートをわかりやすく解説します。
【要約】住宅ローンの減額交渉と払えないときの対処ポイント
住宅ローンの返済難に直面した際、生活を守り破綻を防ぐための最重要ポイントです。
- 返済額の減額交渉(リスケジュール):滞納する前に銀行へ相談すれば、一定期間の元金据え置きや返済期間の延長により毎月の返済額を減らせる可能性があります。
- 減額の限界と注意点:利息のみの支払い期間でも総返済額は増加します。根本的な収入改善が見込めない場合は、早めの「家売却」へのシフトが賢明です。
- オーバーローン時の売却策(任意売却):住宅ローンの残高が売却額を上回る場合でも、金融機関の合意を得て競売を避け市場相場で売却できる任意売却が有効です。
- 住み続ける選択肢(リースバック):自宅を売却して現金化しつつ、賃貸としてそのまま同じ家に住み続ける手法も検討可能です。
【無料・秘密厳守】甲府市内の不動産査定・住宅ローン売却のご相談はこちら
一括査定のような激しい電話営業の心配はありません。地元の実成約データに基づいた正確な査定額をお伝えします。
1. 住宅ローン返済が困難な際の対処法・解決アプローチ比較
ご自身の収入見通しや住宅ローン残高に応じた、主な解決ルートの違いをご確認ください。
| 比較項目 | ① 銀行減額交渉(リスケ) | ② 通常売却(アンダーローン) | ③ 任意売却(オーバーローン) |
|---|---|---|---|
| 対象となる状況 | 未滞納・滞納初期で将来的な収入回復が見込める場合 | 売却想定価格 > ローン残高(完済可能な状態) | 売却想定価格 < ローン残高(残債が残る状態) |
| ご自宅の保有・移転 | 自宅に住み続けられる | 手放して引っ越し(またはリースバック) | 手放して引っ越し(またはリースバック) |
| 毎月の返済負担 | 一定期間減額されるが総支払額は増加 | ローン完全完済で返済ゼロ | 残債を月々数千円〜無理のない分割返済へ圧縮 |
| 信用情報(ブラックリスト) | 傷つかない(事前相談の場合) | 傷つかない | 一定期間事故情報が登録される |
2. 住宅ローン返済額は減額できる?金融機関への「条件変更」の仕組み
① 金融機関(銀行等)へ相談して減額してもらう方法(リスケジュール)
住宅ローンの返済を一度も滞納していない(または滞納直前である)場合、借入先の金融機関(山梨中央銀行、都銀、信用金庫等)に事情を相談することで、返済条件の変更(リスケジュール)に応じてもらえるケースがあります。
具体的には以下のような減額プランが提示されます。
- 返済期間の延長:最長80歳(または最大35〜40年枠)の範囲で返済期間を5年〜10年延ばし、毎月の返済額を小さく抑える。
- 一定期間の「元金据え置き」:1年〜2年程度、毎月の返済を「利息のみ」にして元金返済をストップさせ、毎月の負担を大幅に減らす。
- ボーナス払いの取りやめ・均等払いへの変更:ボーナス支給のカットや減少に合わせて、ボーナス月加算額を撤廃して毎月均等にする。
② 住宅ローン減額交渉(リスケ)の注意点と限界
減額交渉は非常に有効な応急処置ですが、**「ローンの免除や借入元金そのものが減るわけではない」**という点に注意が必要です。
- 総返済額(利息)が増加する:返済期間を延ばしたり元金据え置きを行うと、そのぶん利息が発生し続けるため、将来支払うトータルの返済額は増えてしまいます。
- 据え置き期間終了後に返済額が跳ね上がる:1〜2年の「利息のみ支払い」が終わった後は、残りの期間で元金を返す必要があるため、毎月の返済額が元の金額以上に高くなるリスクがあります。
- 借換(借り換え)の審査が通らなくなる:条件変更を行った履歴が残ると、他の低金利ローンへの借り換え審査に通らなくなります。
※「数か月後に収入が元に戻る見込みがない」場合は要注意
減額交渉は「一時的な休職」や「数か月後の転職で収入が戻る」といった場合に向いています。高齢での定年退職、事業の縮小、大幅な減給など、将来的な回復が見込めない場合は、早めに家を売却して固定費(住居費)を下げる選択が破綻を防ぐ唯一の近道です。
3. 住宅ローンが払えなくなった時の家・不動産の売却方法3選
売却ルート①:通常売却(住宅ローンの売却額での全額完済)
ご自宅の仲介査定価格(または買取価格)が住宅ローンの残高を上回っている「アンダーローン」の場合は、通常の不動産売却手続きを行います。
売却代金で住宅ローン残高および仲介手数料等の諸費用を完全に清算でき、残った差額は手元に現金として残るため、最も好ましい解決策です。
売却ルート②:任意売却(オーバーローン時・競売の回避)
築年数や相場の下落、金利負担により「家を売ってもローンが数百万円〜数千万円残ってしまう(オーバーローン)」状態の場合、通常の売却はできません(銀行が抵当権を外してくれないため)。
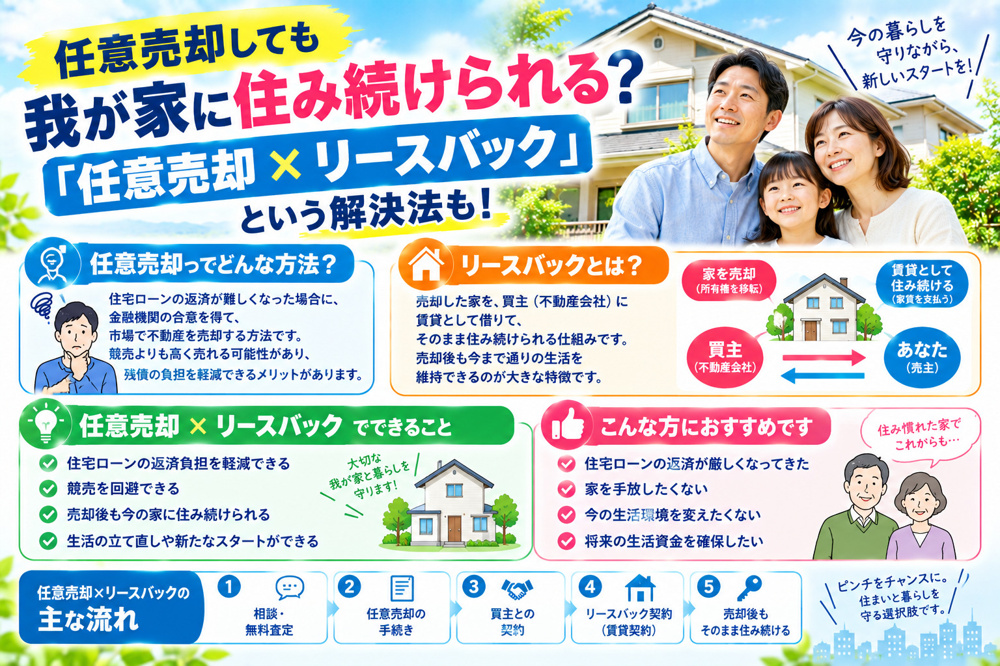
このような時に利用するのが「任意売却(にんいばいきゃく)」です。金融機関と交渉し、売却代金でローン全額を払えなくても抵当権を抹消して一般市場で適正価格で売却します。残った残債についても、生活に影響のない毎月数千円〜数万円程度の無理のない分割返済へと切り替えることができます。
売却ルート③:リースバック(売却後も家賃を払って住み続ける)
「子供の学校や近所との関係があり、どうしても今の家に住み続けたい」という場合に有効なのがリースバックです。
投資家や専門会社に自宅を買い取ってもらい、買主と賃貸借契約を結ぶことで、売却後も同じ家で賃貸として生活を継続できます。将来的に資金が溜まった際に再度買い戻すことも可能です。
4. 住宅ローン払えない・減額検討時の失敗しない4ステップ
STEP 1:現在の「住宅ローン残高」と「自宅の査定価格」を調べる
返済予定表や残高証明書で正確な残債を確認。地元の不動産会社(LUMINA等)に無料査定を依頼し、アンダーローンかオーバーローンかを判定します。
STEP 2:収入見通しに応じた方針決定(減額交渉 vs 売却)
家計の収支シミュレーションを行い、一時的な減額で立て直せるか、売却・任意売却で家計を大幅に軽くすべきかを判断します。
STEP 3:金融機関協議と売却手続きの開始
銀行へ減額(リスケ)の打診、または任意売却の同意を取得。媒介契約を締結し、一般市場や買取業者に向けて売り出しを開始します。
STEP 4:買主との売買契約・代金決済および残債整理
買主決定後、代金決済を行い抵当権を抹消。残ったローンについては分割返済合意を取り交わし、安心して生活を再建させます。
5. よくある質問(FAQ)
Q1. 住宅ローンを何ヶ月滞納すると、競売や一括請求になってしまいますか?
A. 一般的に「3か月〜6か月」の滞納で一括請求・競売手続きへ進みます。滞納が始まると「期限の利益」を喪失し、保証会社による代位弁済が行われて一括請求書が届きます。滞納する前〜初期の早い段階でご相談いただくことが重要です。
Q2. 銀行に減額交渉(リスケ)を相談すると、一括返済を求められたりしませんか?
A. 滞納前に相談すれば一括返済を求められることはありません。銀行側も回収不能になる競売よりは、条件変更に応じる方が望ましいため親身に対応してくれます。ただし無断で滞納を続けた後に相談すると交渉が難しくなります。
Q3. オーバーローンで任意売却をする際、仲介手数料や諸費用は持ち出しが必要ですか?
A. 原則として自己資金の持ち出しは不要です。任意売却にかかる仲介手数料、抵当権抹消登記費用などは、自宅の売却代金の中から配分(差し引き)されて決済されるため、事前に手持ち現金を用意する必要はありません。
Q4. 任意売却をした後に残ったローン残債はどう処理されますか?
A. 金融機関(債権者)との協議により、無理のない分割返済(月5,000円〜2万円等)に調整されます。債権者もご相談者の収入状態を考慮して合意するため、生活が破綻するような無理な一括請求をされることはありません。
Q5. 甲府市内の自宅の査定や任意売却相談は、家族や近所に秘密で対応してもらえますか?
A. はい、完全秘密厳守で徹底配慮いたします。ご自宅への訪問の際もロゴ無しの車両で対応し、連絡方法もご本人の携帯・メールへ限定するなど、近所やご家族に知られないよう細心の注意を払って進めます。
【無料・秘密厳守】山梨・甲府市内の住宅ローン・任意売却のご相談はこちら
減額交渉や任意売却のお悩みも親身にサポート。地元の実成約データに基づいた正確な査定額をご提示します。
まとめ:住宅ローンの減額交渉・売却のご相談はLUMINAにお任せください
住宅ローンの返済難は、放置すればするほど選択肢が減り、最終的には裁判所による競売へと突き進んでしまいます。減額交渉による家計再建か、任意売却・売却によるリセットか、早期に正しい判断を下すことが生活を守る最大の鍵です。
株式会社LUMINA(ルミナ)では、山梨県全域および甲府市にて、住宅ローン減額のご相談・不動産査定・任意売却サポートを完全無料・秘密厳守で承っております。「今の返済額でいつまで耐えられるか不安」「査定額とローン残高を比べてアドバイスがほしい」という方も、ぜひ一度お気軽にご相談ください!
山梨県の戸建・土地・マンション・事業物件・収益物件の不動産売却・任意売却は、株式会社LUMINA(ルミナ)にお任せください!
弊社は不動産を通して明るい未来を提供できるよう、お客様の要望に寄り添った提案を心がけております。
不動産売買をご検討中の方やお困りの方は、ぜひお気軽にご相談ください!