住宅ローンの滞納がまだであれば任意売却はできない?その理由を解説
【山梨・甲府市】住宅ローンの滞納がまだであれば任意売却はできない?その理由と事前の防衛アプローチを徹底解説
「収入の減少や病気、金利上昇に伴い、数か月後には住宅ローンが払えなくなることが確実だ」「まだ滞納はしていないけれど、預貯金が底をつく前に任意売却手続きを進めることはできるのだろうか?」とお悩みではありませんか?
住宅ローンや事業性ローンの返済に悩む方から非常に多く寄せられるのが、「滞納がまだ発生していない状態(滞納前)で任意売却は可能なのか?」というご質問です。結論から申し上げますと、原則として住宅ローンを一度も滞納していない状態のまま任意売却(抵当権の無条件抹消)を行うことは、金融機関のルール上不可能です。しかし、「滞納していないから何も手を出せない」わけではありません。実は、滞納前の段階から専門業者へ相談し、準備を整えておくことこそが、任意売却を100%成功させるための最大の鍵となります。本記事では、滞納前では任意売却ができない理由と金融実務の仕組み、そして滞納直前・初期段階で取るべき賢い対処法を詳しく解説します。
【要約】住宅ローン滞納前の任意売却と金融実務の重要ポイント
滞納前の任意売却の可否と、破綻を防ぐための事前準備の要点です。
- 滞納前に任意売却できない理由:債権者(金融機関)は「期限の利益」がある正常返済中の状態では、ローン残高を下回る売却(抵当権抹消の損切り)を法的に認めないためです。
- 任意売却成立の前提条件:ローン返済を1〜3か月以上滞納し、「期限の利益を喪失」して債権が保証会社やサービサー(債権回収会社)に移ることが前提となります。
- 「滞納前の相談」が最も重要な理由:実際に滞納が始まってから焦るのではなく、滞納前に売却査定・債権者協議のシミュレーションを進めることで、競売リスクをゼロに抑えられます。
- アンダーローンなら即時売却可能:売却予想額がローン残高を上回っている(アンダーローン)場合は、滞納の有無に関わらず通常売却で即時解決が可能です。
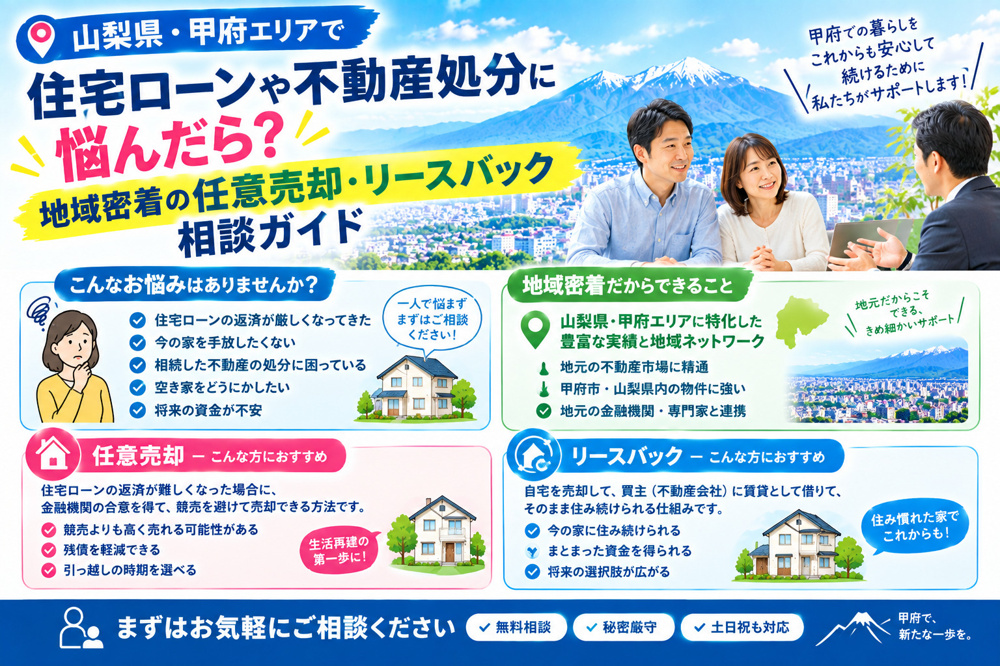
【無料・秘密厳守】甲府市内の不動産査定・任意売却のご相談はこちら
一括査定のような激しい電話営業の心配はありません。地元の実成約データに基づいた正確な査定額をお伝えします。
1. 住宅ローンの状態別(正常返済中 vs 滞納発生後)による売却可否の比較
住宅ローンの残高と不動産査定額の関係(オーバーローンか否か)および滞納の有無による取扱いの違いです。
| ローンの状態 | 不動産価値との関係 | 任意売却の可否 | 金融機関の対応・解説 |
|---|---|---|---|
| 正常返済中 (未滞納) |
アンダーローン (売却額 > 残高) |
不要 (通常売却可能) |
通常の手続きで売却し、売却代金でローンを一括完済可能。問題なく売却できます。 |
| 正常返済中 (未滞納) |
オーバーローン (売却額 < 残高) |
不可 (原則不可) |
差額(不足額)を自己資金で穴埋めしない限り、金融機関は抵当権を抹消しません。 |
| 滞納発生後 (1〜3か月超) |
オーバーローン (売却額 < 残高) |
可能 (任意売却適用) |
期限の利益喪失により、全額回収不能を避けるため、保証会社・金融機関が任意売却に応じます。 |
2. 滞納していない状態(未滞納)で任意売却が認められない3つの理由
理由①:借り手側に「期限の利益」が存在しているため
住宅ローンを契約する際、借り手(債務者)は「毎月決められた期日に分割で返済していれば、一括返済を求められない」という権利を持っています。これを法律用語で「期限の利益(きげんのりえき)」と呼びます。
住宅ローンを一度も滞納していない状態は、借り手が「期限の利益」を保持している正常な状態です。金融機関からすれば、「まだ返済が滞っていないのに、なぜローン残高を免除(損切り)してまで家を売ることを認めなければならないのか」ということになり、抵当権抹消の同意を出す正当な理由が存在しないのです。
理由②:代位弁済(保証会社による立て替え)が行われていないため
任意売却の交渉相手は、一般的な窓口銀行(地銀や都市銀行)ではなく、多くの場合「住宅ローン保証会社」や「サービサー(債権回収会社)」です。
ローン返済を3か月〜6か月滞納すると、銀行は保証会社からローン残高の一括返済(代位弁済)を受け、債権が保証会社へ移ります。損害を確定させて少しでも回収額を増やすために任意売却に応じるのが保証会社のビジネスモデルです。滞納前(代位弁済前)の段階では、銀行は契約通り全額の返済を求める立場であるため、任意売却の話し合いに応じることができません。
理由③:モラルハザード(意図的な債務免除)を防ぐため
もし「滞納していなくても、申請すれば任意売却で残債を減らして自宅を売却できる」というルールを認めてしまうと、「ローン返済が残っているけれど、損をしたくないから任意売却で処分しよう」という人が殺到してしまいます。
金融機関や住宅金融支援機構は、金融システムの規律を守りモラルハザードを防ぐため、「真に返済不能に陥った(滞納が発生した)場合のみ任意売却を認める」という厳格な運用を行っています。
※「売却額 > ローン残高」の場合はいつでも売却可能です!
家を売却した金額で住宅ローンを全額完済できる状態(アンダーローン)であれば、滞納しているかどうかは一切関係ありません。通常の不動産売却としていつでも売却可能ですので、まずは現在の「正確な売却査定額」を把握することが第一歩となります。
3. 「滞納前」に専門業者(LUMINA)へ相談すべき強烈な理由と対処法
「滞納前は任意売却ができないなら、滞納するまで放置すればいいのか」というと、それは大きな間違いです。滞納が始まってから焦って動き出すと、タイムリミット(競売開始)までの時間が足りなくなり、任意売却に失敗してしまうリスクが一気に跳ね上がります。
① 正確な不動産売却査定により「手残り・残債」を事前試算する
滞納前の段階で、甲府市内の実成約相場に基づいた査定を受けます。査定額がローン残高を上回れば「通常売却」で即座に安心が得られます。もしオーバーローンであっても、「売却時にいくら残債が出るか」をあらかじめ正確に把握できます。
② 金融機関へのリスケジュール(返済条件変更)交渉を試みる
まだ滞納前であれば、銀行窓口で「毎月の返済額を一時的に減額してもらう」「返済期間を延長してもらう」といったリスケジュール(条件変更)の交渉が可能です。これにより滞納を回避し、自宅を守りながら家計を立て直せる場合があります。
③ 滞納と同時にスタートできるよう「任意売却の事前準備」を完了させる
リスケジュールも難しく滞納が避けられないと分かった場合、滞納前から不動産会社と専任で準備を進めておきます。販売図面の作成や買主ターゲットの選定を事前に終わらせておくことで、滞納発生・代位弁済完了と同時に最速で任意売却をスタートでき、競売を100%回避できます。
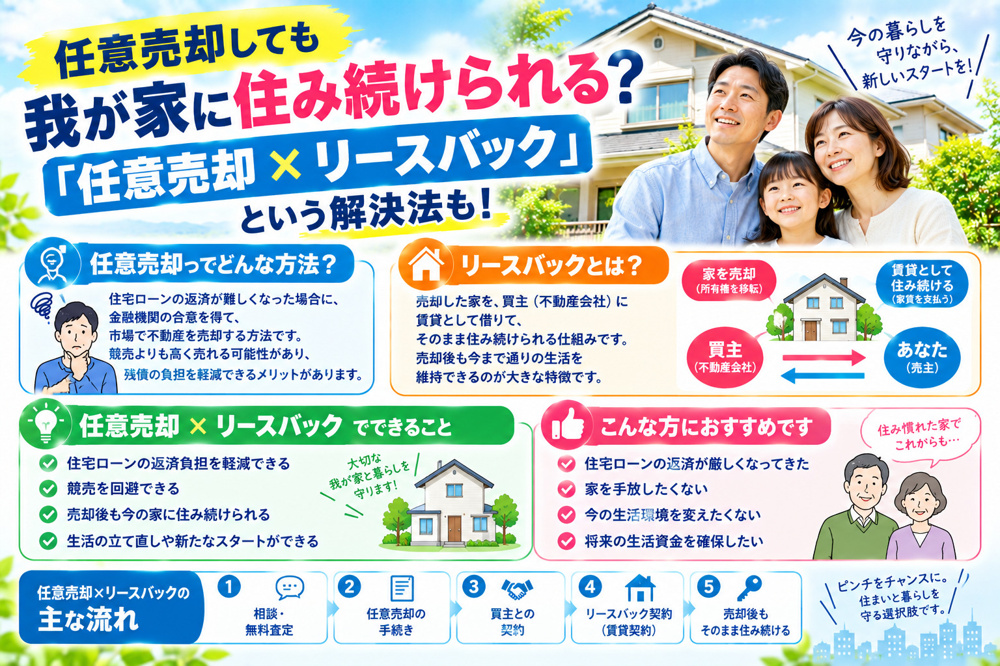
④ リースバックや親族間売買による「住み続け」の可能性を探る
時間的余裕がある滞納前の段階から相談しておくことで、投資家へのリースバック打診や、働いているお子様・ご親族への「親族間売買(住宅ローンの打診)」の準備を念入りに行うことができ、自宅から引っ越さずに済む確率が高まります。
4. 滞納前〜任意売却成功までの最適スケジュール(4ステップ)
STEP 1:滞納前の事前無料相談・適正査定の実施
預貯金の状況や将来の収支予測を元に、現在の自宅の正確な査定価格とローン残高の比較シミュレーションを行います。
STEP 2:通常売却・リスケジュール・任意売却準備の方向性決定
アンダーローンなら即時売却、オーバーローンなら返済猶予交渉または任意売却へ向けた資料準備を速やかに完了させます。
STEP 3:滞納発生・代位弁済完了と同時に債権者交渉開始
ローンの返済停止・代位弁済完了と同時に、事前に準備した資料を基に保証会社・サービサーへ売り出し価格の同意を取り付けます。
STEP 4:買主選定・売買契約締結および残債の分割返済合意
一般市場や投資家へ販売を行い売買契約を締結。売却後の残債についても無理のない月々返済を合意し、安心の再出発を図ります。
5. よくある質問(FAQ)
Q1. 滞納する前に銀行へ「任意売却したい」と相談しに行って大丈夫ですか?
A. 銀行へ直接行く前に、まず不動産会社(LUMINA)へご相談ください。銀行窓口では「滞納前の任意売却は受付できません」「自己資金で不足分を払ってください」と断られるのが一般的です。事前に不動産会社と売却シミュレーションを作成した上で相談に行くのが安全です。
Q2. 住宅ローンを何ヶ月滞納すると任意売却ができるようになりますか?
A. 一般的に「1か月〜3か月」の滞納が発生した段階から任意売却の交渉が可能です。滞納3か月〜6か月程度で「代位弁済(保証会社による立て替え)」が行われ、正式な任意売却手続きへと進みます。
Q3. 任意売却をするために、わざと住宅ローンを滞納しても大丈夫ですか?
A. 意図的な不払いは避け、事前に専門業者へ相談した上で計画的に進めることが不可欠です。無計画に滞納だけを始めると信用情報(ブラックリスト)に載るタイミングや督促電話への対応で精神的に追い詰められてしまいます。必ず専門家の見通しのもとで行動してください。
Q4. 滞納前に自宅の売り出しを始めることはできますか?
A. はい、販売活動(媒介契約)自体は滞納前からスタート可能です。ただし、最終的な売買契約および抵当権抹消には債権者(保証会社)の同意が必要となるため、滞納・代位弁済のスケジュールと連動させて契約手続きを行います。
Q5. 滞納前の相談に費用は発生しますか?
A. いいえ、相談料・査定料は完全無料です。弊社(株式会社LUMINA)では、滞納前のご相談や査定、今後のスケジューリング提案を一切無料で承っております。持ち出し費用のご心配はありませんのでご安心ください。
【無料・秘密厳守】山梨・甲府市内の住宅ローン・任意売却のご相談はこちら
滞納前のご相談や査定シミュレーションも秘密厳守でサポート。地元の実成約データに基づいた正確な金額をご提示します。
まとめ:住宅ローン滞納前のご相談・任意売却対策はLUMINAにお任せください
「まだ滞納していないから大丈夫」と預貯金が完全に底をつくまで無理を重ねてしまうと、生活再建のための資金が残らず、精神的にも追い詰められてしまいます。滞納前の早い段階から専門家へ相談しておくことこそが、競売を回避し、最善の条件で解決するための防波堤となります。
株式会社LUMINA(ルミナ)では、山梨県全域および甲府市にて、住宅ローンの返済相談・任意売却・不動産査定を完全無料・秘密厳守で承っております。「今後の返済に不安がある」「滞納する前に最善の手を打ちたい」という方も、ぜひお気軽にご相談ください!
山梨県の戸建・土地・マンション・事業物件・収益物件の不動産売却・任意売却は、株式会社LUMINA(ルミナ)にお任せください!
弊社は不動産を通して明るい未来を提供できるよう、お客様の要望に寄り添った提案を心がけております。
不動産売買をご検討中の方やお困りの方は、ぜひお気軽にご相談ください!